Bản chất 'thích cờ bạc' của người Hàn thực ra là do hoàn cảnh ép buộc
Loài hoa Mugunghwa của Nhà Xanh và cuộc đời mang đòn bẩy trong các căn hộ cho thuê ở Gangnam.
Tác giả: danny
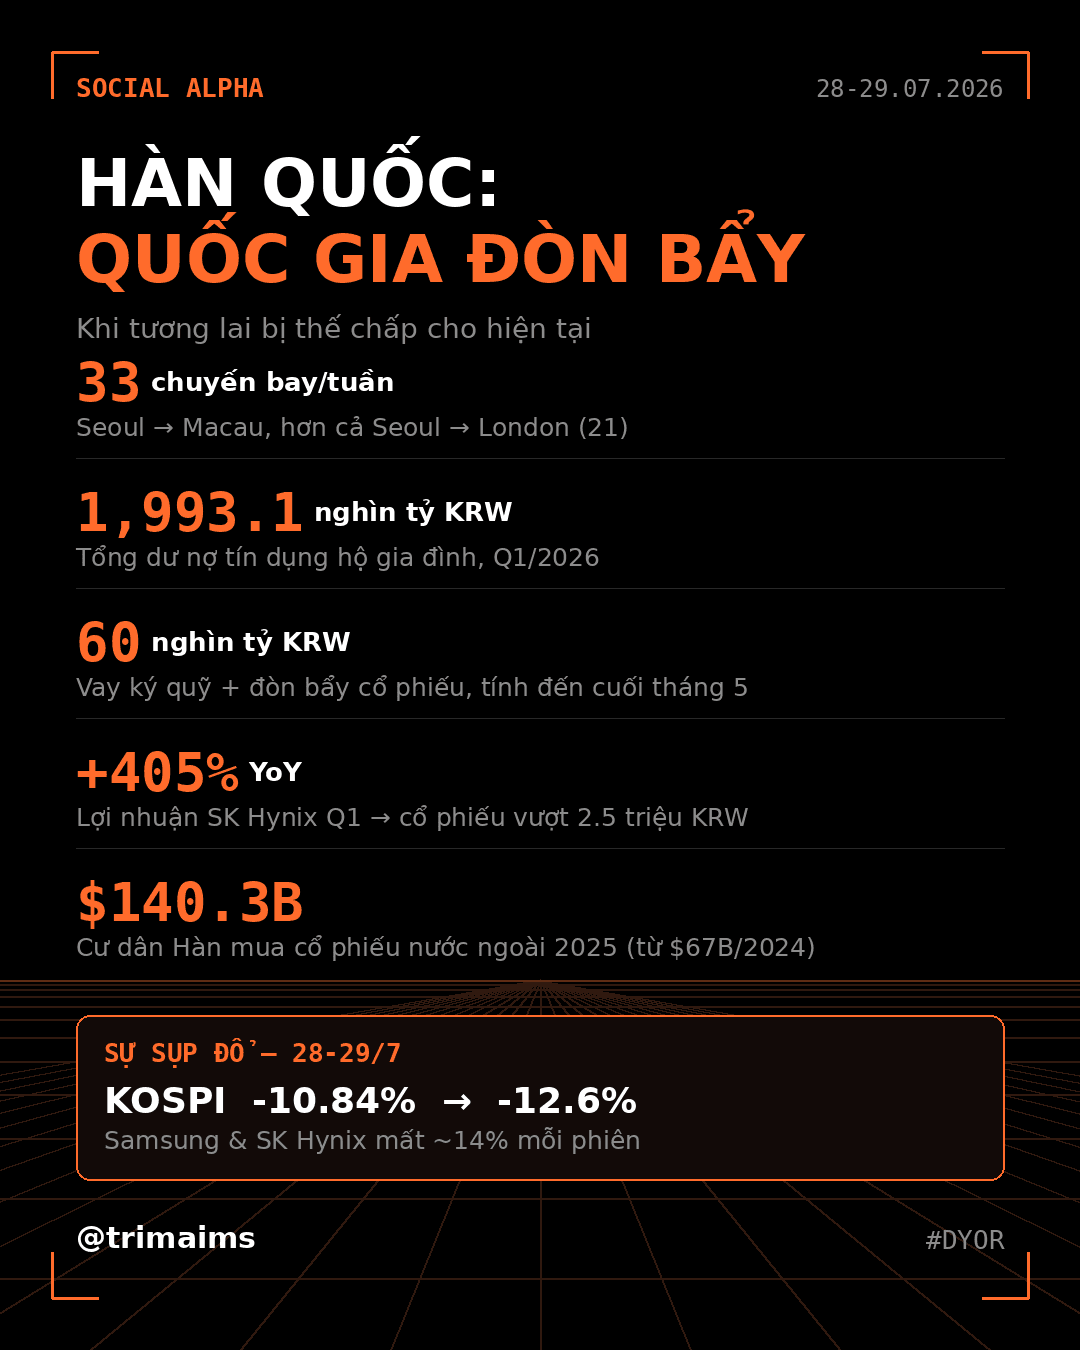
Bạn có biết? Có tới 33 chuyến bay thẳng mỗi tuần từ Hàn Quốc đến Macau, trong khi số chuyến bay thẳng từ sân bay Incheon đến London Heathrow chỉ khoảng 21 chuyến. Seoul được kết nối với Macau bởi nhiều chuyến bay hơn là với London.
Hãy đoán xem tại sao?
Macau không có các trường đại học mà người Hàn khao khát, cũng chẳng có trụ sở chính của Samsung. Một chuyến bay bốn tiếng từ Seoul cho phép công dân Hàn Quốc bước vào các sòng bạc mà luật pháp nước họ hạn chế.
Nhưng các bàn cờ bạc của Hàn Quốc không chỉ nằm ở Macau.
Chúng còn ẩn giấu trong các khoản vay thế chấp căn hộ ở Seoul, trong các khoản vay ký quỹ tại tài khoản môi giới, trên các sàn giao dịch tiền điện tử và trong các sản phẩm đòn bẩy 2x của Samsung Electronics cùng SK Hynix.
2. Người Hàn Quốc muốn một cuộc sống như thế nào
Nhiều người nói rằng người Hàn Quốc mang sẵn "máu cờ bạc" nặng? Có thật vậy không? Trước khi bàn về bản chất "ưa đỏ đen" của người Hàn, hãy nhìn vào cách họ đánh giá cuộc sống của chính mình.
Báo cáo Hạnh phúc Thế giới 2026 xếp hạng Hàn Quốc thứ 67 trên toàn cầu với số điểm 6.040, dựa trên các đánh giá về cuộc sống từ năm 2023 đến 2025. Thu nhập bình quân đầu người và tuổi thọ khỏe mạnh của Hàn Quốc thuộc nhóm hàng đầu trong các nền kinh tế phát triển, thế nhưng "quyền tự do đưa ra lựa chọn cuộc sống" của họ lại đứng thứ 101 — thú vị thay, chỉ số này đo lường xem liệu người trả lời có cảm thấy họ có không gian để tự chọn con đường riêng trong đời hay không (tức là số phận tôi do tôi quyết định, chứ không phải do ông trời).
Bạn phải hiểu rằng, người Hàn không sống trong một quốc gia nghèo đói, họ cũng chẳng thiếu giáo dục hay y tế. Vấn đề là nhiều người, dù sở hữu nền tảng xã hội ổn định, lại cảm thấy những con đường họ có thể chọn lựa quá đỗi hạn hẹp.
Khảo sát xã hội năm 2025 của Cơ quan Thống kê Hàn Quốc cho thấy chỉ có 15.6% chủ hộ cảm thấy thu nhập gia đình dư dả hơn mức cần thiết cho các nhu cầu sinh hoạt tối thiểu. Chỉ 27% số người nghĩ rằng tài chính gia đình của họ sẽ cải thiện trong năm tiếp theo. Tỷ lệ hài lòng chung về công việc trong số những người làm công ăn lương là 38.3%. Khi chọn nghề nghiệp, 40% ưu tiên thu nhập. Trong độ tuổi từ 13 đến 34, những nơi làm việc được ao ước nhất là các tập đoàn lớn, chiếm 28.7%; doanh nghiệp nhà nước và cơ quan chính phủ xếp sau đó.
Những gì họ khao khát trong đời chẳng có gì quá xa vời. Người Hàn muốn đi du lịch và cũng muốn có thời gian bồi dưỡng sở thích. Trong cuộc khảo sát, 65.7% người dân liệt kê du lịch là hoạt động giải trí họ muốn theo đuổi trong tương lai, và 41.7% hy vọng phát triển sở thích cá nhân hoặc tự hoàn thiện bản thân. Trong số những người không hài lòng với đời sống giải trí, 48.7% viện dẫn gánh nặng tài chính là lý do.
Thứ mà mọi người muốn là một công việc có thu nhập ổn định, một ngôi nhà ở vị trí phù hợp và không gian để sắp xếp cuộc sống. Vấn đề của Hàn Quốc nằm ở chỗ này:
Giá trị của những mong ước bình dị đó ngày càng bị chi phối bởi các thị trường tài sản.
Vào làm việc tại một công ty lớn có thể mang lại mức lương ổn định, nhưng số lượng vị trí rất hạn chế. Những ai không thể chen chân vào hệ thống chaebol có thể mua cổ phiếu chaebol. Những ai không đủ khả năng mua một căn hộ ở Seoul có thể tăng tỷ lệ vay vốn. Nếu bạn thiếu vốn tự có nhưng vẫn muốn bắt con sóng chu kỳ chất bán dẫn, các công ty môi giới sẵn sàng cung cấp vay ký quỹ và các quỹ ETF đòn bẩy 2x.
Khi các mục tiêu cuộc sống buộc phải đạt được thông qua giá trị tài sản, đầu tư trở thành một câu hỏi bắt buộc.
3. Cái chết, thuế và Samsung
Franklin từng nói rằng trong đời, không có gì là chắc chắn ngoại trừ cái chết và thuế. Ở Hàn Quốc, bạn phải cộng thêm cả Samsung (và giờ đây là các quỹ ETF đòn bẩy 2x).
Một người Hàn có thể chọn không dùng điện thoại Samsung, nhưng rất khó để thoát khỏi cấu trúc kinh tế đại diện bởi các tập đoàn chaebol. Các tập đoàn lớn thống trị hoạt động xuất khẩu, nghiên cứu phát triển và việc làm chất lượng cao. Trọng lượng của Samsung Electronics và SK Hynix trong các chỉ số chứng khoán gắn liền lương hưu, quỹ đầu tư và tài khoản cá nhân với giá cổ phiếu của hai ông lớn này.
Cấu trúc và con đường phát triển này bắt nguồn từ lịch sử phát triển của Hàn Quốc.
Trong thời kỳ công nghiệp hóa, Hàn Quốc thiếu vốn, và chính phủ đã hỗ trợ các ngành xuất khẩu thông qua hệ thống ngân hàng cùng nợ nước ngoài. Các doanh nghiệp sử dụng các khoản vay để xây dựng nhà máy thép, xưởng đóng tàu và nhà máy bán dẫn, sau đó trả nợ bằng doanh thu xuất khẩu trong tương lai. Đòn bẩy tài chính đã rút ngắn thời gian cần thiết cho công nghiệp hóa đồng thời thúc đẩy sự bành trướng của các chaebol.
Tính đến cuối năm 1997, tỷ lệ nợ trên vốn chủ sở hữu của 30 tập đoàn lớn nhất Hàn Quốc đã đạt 509%. Tỷ lệ nợ trên vốn chủ sở hữu tổng thể của ngành sản xuất đã tăng từ khoảng 300% năm 1996 lên khoảng 400% năm 1997. Khi nguồn tài trợ ngoại tệ cạn kiệt, các công ty sụp đổ hết công ty này đến công ty khác. (Đừng cười, điều này rất giống với những gì đã xảy ra với chỉ số Kospi sau khi dòng vốn ngoại rút đi trong hai tuần vừa qua).
Quốc gia từng dùng doanh thu xuất khẩu tương lai để xây dựng các nhà máy. Các hộ gia đình sau đó dùng tiền lương tương lai để mua căn hộ. Phương pháp này từng tạo ra tăng trưởng trong lịch sử Hàn Quốc và cũng định hình một nhận thức xã hội: chờ đợi để tích lũy tốn rất nhiều thời gian, và chỉ bằng cách vay vốn bạn mới có thể bắt kịp chu kỳ — theo thời gian, Hàn Quốc dần phát triển một sự phụ thuộc mang tính đường mòn.
4. Chính sách khuyến khích điều gì: Dùng vốn vay để tiếp cận tương lai
Chính phủ Hàn Quốc kiểm soát nghiêm ngặt hoạt động cờ bạc, vì vậy họ càng không đời nào ban hành các chính sách khuyến khích cờ bạc. Nhưng đối với công chúng Hàn Quốc thông minh, liệu thực tế có mấy phần khác biệt?
Những gì chính phủ khuyến khích là mua nhà, phát triển thị trường vốn và nội địa hóa các sản phẩm tài chính. Các mục tiêu trong văn bản chính sách đều có những lý do chính đáng, nhưng trong quá trình triển khai, chúng vô tình làm giảm ngưỡng sử dụng đòn bẩy.
Năm 2022, Ủy ban Dịch vụ Tài chính đã nâng tỷ lệ cho vay trên giá trị tối đa đối với người mua nhà lần đầu lên 80%, không còn phân biệt theo vị trí khu vực dân cư hay giá nhà. Chính sách này cũng kéo dài thời hạn tối đa cho các khoản vay thế chấp được chính phủ hỗ trợ từ 40 năm lên 50 năm, đồng thời thiết kế các phương thức trả nợ bậc thang cho người trẻ và các hộ gia đình mới cưới. Các quan chức giải thích những biện pháp này là nhằm giảm bớt gánh nặng ban đầu khi mua nhà và giúp người dân bước lên "nấc thang nhà ở".
Chính sách cho vay đặc biệt năm 2023 cho phép những người mua nhà lần đầu đủ điều kiện được vay tới 80% giá trị ngôi nhà, với tùy chọn thời hạn vay 50 năm, và một số khoản vay không phải tuân theo các quy tắc về tỷ lệ dịch vụ nợ thông thường. Việc kéo dài thời hạn vay có thể làm giảm các khoản thanh toán hàng tháng, nhưng nó cũng khiến các hộ gia đình phải cam kết một phần lớn hơn thu nhập tương lai vào hợp đồng mua nhà.
Mục tiêu của các chính sách này là hỗ trợ các hộ gia đình có nhu cầu thiết thực. Nhưng kết quả lại vượt ra ngoài cấp độ đó. Khi năng lực vay vốn tăng lên, các hộ gia đình có thể chấp nhận mức giá nhà cao hơn. Người bán biết rằng người mua có thể vay nhiều tiền hơn, do đó nguồn tín dụng mới có thể bơm thẳng vào giá nhà.
Chính phủ sau đó bắt đầu thắt chặt tín dụng ở khu vực Seoul, hạn chế quy mô khoản vay và hạ thấp tỷ lệ cho vay trên giá trị tại một số khu vực. Sự giằng co qua lại trong chính sách này cho thấy các nhà chức trách Hàn Quốc đang phải vật lộn với mâu thuẫn giữa hai mục tiêu: vừa muốn người dân có thể mua được nhà, nhưng lại không thể để tín dụng đẩy giá nhà tăng phi mã.
Vấn đề không nằm ở bất kỳ động thái nới lỏng hay thắt chặt đơn lẻ nào. Chính sách nhà ở của Hàn Quốc từ lâu đã coi các khoản vay là lời giải cho khả năng chi trả nhà ở. Khi nhà quá đắt đỏ, câu trả lời chính sách thường là kéo dài thời hạn trả nợ hoặc để người mua nhà tăng tỷ lệ vay của họ.
Nhưng kết quả là thế này: giá nhà không hề giảm đi, chúng chỉ mua thêm được nhiều thời gian trả nợ hơn mà thôi.
5. Nhà ở kéo đòn bẩy thâm nhập vào các hộ gia đình
Tính đến cuối tháng 3 năm 2026, dư nợ tín dụng hộ gia đình của Hàn Quốc đã đạt 1,993.1 nghìn tỷ won, trong đó các khoản vay hộ gia đình chiếm 1,865.8 nghìn tỷ won. Chỉ trong một quý, các khoản vay hộ gia đình đã tăng thêm 12.9 nghìn tỷ won.
Đòn bẩy nhà ở của Hàn Quốc cũng bao gồm cả hệ thống jeonse (thuê nhà đặt cọc lớn). Người thuê trả cho chủ nhà một khoản tiền đặt cọc tương đương 50% đến 70% giá trị tài sản để đổi lấy tiền thuê hàng tháng thấp hơn. Người thuê có thể huy động tiền cọc thông qua các khoản vay ngân hàng, và chủ nhà sử dụng tiền cọc đó để trả nợ thế chấp hoặc mua một bất động sản khác.
Giả sử một căn hộ có giá 1 tỷ won. Chủ nhà bỏ ra 100 triệu won, vay ngân hàng 400 triệu won, và nhận khoản tiền cọc jeonse 500 triệu won từ người thuê. Chỉ với 100 triệu won vốn tự có, chủ nhà đã kiểm soát một tài sản trị giá 1 tỷ won.
Nếu giá nhà tăng 10%, giá trị tài sản tăng thêm 100 triệu won, tương đương với khoản đầu tư ban đầu. Nếu giá nhà giảm 10%, vốn chủ sở hữu của chủ nhà coi như bay sạch. Nếu người thuê tiếp theo chỉ đồng ý trả khoản đặt cọc 400 triệu won, chủ nhà sẽ phải tự móc túi thêm 100 triệu won để trả lại cho người thuê cũ.
Trong giai đoạn giá nhà tăng trưởng, cấu trúc này được gọi là con đường gia tăng tài sản; nhưng khi giá sụt giảm, chiếc thùng dầu ẩn dưới căn hộ sẽ phát nổ. Đặc biệt là khi chủ nhà dùng tiền cọc của khách thuê để đầu cơ cổ phiếu hoặc tiền mã hóa, thua lỗ trắng tay và bị ngân hàng siết nhà.
Nhưng điều thú vị là ở Hàn Quốc, việc gánh trên vai một khoản "nợ thế chấp" lại là một điều được xã hội công nhận. Nếu ai đó vay tiền để mua cổ phiếu, gia đình sẽ hỏi han về rủi ro; thế nhưng nếu họ vay để mua nhà, điều đó thường được thông cảm như là việc ổn định cuộc sống. Xã hội Hàn Quốc gắn kết nhà ở với hôn nhân, giáo dục và các sắp xếp nghỉ hưu, và nhờ đó đòn bẩy có được ý nghĩa sống còn.
6. Một chiếc điện thoại mang các sản phẩm 2x đến với mọi người
Trước đây, các sản phẩm đòn bẩy thuộc về các sàn giao dịch và nhà đầu tư chuyên nghiệp. Các ứng dụng môi giới di động của Hàn Quốc đã thay đổi khả năng tiếp cận đó.
Vào tháng 4 năm 2026, Ủy ban Dịch vụ Tài chính đã phê duyệt các quỹ ETF và ETN đơn lẻ cho thị trường nội địa, cung cấp mức độ tiếp xúc hàng ngày lên tới 2x. Những lý do được cơ quan quản lý đưa ra bao gồm đáp ứng nhu cầu của nhà đầu tư, ngăn chặn dòng vốn chảy ra nước ngoài và nâng cao sự tiện lợi khi giao dịch. Các tài liệu chính sách cũng lưu ý rằng các nhà đầu tư Hàn Quốc vốn đã có thể mua các sản phẩm tương tự được niêm yết tại Mỹ và Hồng Kông thông qua các ứng dụng môi giới nội địa.
Nhà đầu tư chỉ cần hoàn thành một khóa học, học thêm một giờ chuyên sâu và duy trì mức ký quỹ cơ bản 10 triệu won trong tài khoản là có thể giao dịch các sản phẩm đòn bẩy cổ phiếu đơn lẻ. Các sản phẩm 2x Samsung Electronics và 2x SK Hynix từ đó đã bước chân vào các hộ gia đình trên khắp cả nước.
Các cảnh báo rủi ro thực ra nói khá nhiều, nhưng một mình chúng không thể làm cho nhà đầu tư hiểu rằng vị thế này có thể ảnh hưởng đến hôn nhân và nhà ở của họ.
Một sinh viên đại học 24 tuổi người Hàn từng chia sẻ với Reuters rằng anh đã sử dụng tài chính ký quỹ để biến khoản vốn gốc 10 đến 20 triệu won thành gần 300 triệu won. Sau khi xu hướng đảo chiều, những khoản lãi đó biến mất chỉ trong vòng vài tuần. Anh ta vẫn dự định tiếp tục đi vay và thử lại từ đầu. Trường hợp này không đại diện cho tất cả nhà đầu tư cá nhân, nhưng nó minh họa cách các sản phẩm đòn bẩy thay đổi nhận thức của một người về vốn gốc.
Khi thành công đầu tiên đến từ việc đi vay, mọi người có xu hướng nhầm lẫn đòn bẩy thành một phần kỹ năng của bản thân. Lợi nhuận từ các vị thế lớn hơn được quy cho phán đoán chính xác, trong khi hiệu ứng khuếch đại của nợ nần thì dần trôi vào quên lãng.
7. SK Hynix trở thành tin tức tài sản quốc gia
Niềm tin cần một nhân vật đại diện, và các sản phẩm đòn bẩy cần một tài sản cơ sở. Ở Hàn Quốc vào năm 2026, SK Hynix đã đóng vai trò đó.
Vào ngày 23 tháng 4, SK Hynix công bố lợi nhuận hoạt động quý đầu tiên đạt 37.61 nghìn tỷ won, tăng 405% so với cùng kỳ năm trước. Kết quả kinh doanh này tràn ngập các bản tin truyền hình và thôi thúc các công ty môi giới nâng giá mục tiêu. Một ngân hàng đầu tư tên tuổi đã nâng mục tiêu từ 1.6 triệu won lên 2 triệu won.
Vào tháng 5, giá cổ phiếu của SK Hynix vượt mốc 2 triệu won trong phiên, và cụm từ “Hynix hai triệu” trở thành tiêu đề báo chí. Sau đó cổ phiếu này còn chạm mốc 2.5 triệu won. Khi giá cổ phiếu phá vỡ các mốc số nguyên lần này đến lần khác, sự lây lan mang tính truyền nhiễm chẳng kém gì khoảnh khắc Faker vô địch Giải vô địch thế giới LoL.
Thu nhập của nhân viên cũng trở thành tin tức xã hội. SBS ước tính dựa trên dự báo lợi nhuận hàng năm từ 17 công ty chứng khoán rằng nếu công thức phân bổ lợi nhuận và tiền thưởng có liên quan được hiện thực hóa, tiền thưởng hiệu suất trung bình cho nhân viên SK Hynix có thể vượt quá 600 triệu won. Trong một thời gian, các meme lan truyền chóng mặt. Trong giai đoạn này, cũng có các cuộc đàm phán giữa Hynix và nhân viên về vấn đề thù lao, và mọi chuyện chỉ lắng xuống sau khi chính phủ can thiệp.
Một báo cáo khác gọi cuộc thi đầu vào cho các bộ phận hợp đồng của Hynix là “kỳ thi Hynix”, với tỷ lệ cạnh tranh trung bình tại ba tổ chức liên quan đạt mức 30.98 trên 1.
Những sự kiện xã hội này không phải là quảng cáo, nhưng chúng lại mang lại hiệu quả cao hơn bất kỳ quảng cáo nào.
Những gì một gia đình bình thường nhìn thấy rất trực diện: lợi nhuận của Hynix tăng gấp bốn lần, giá cổ phiếu vượt qua từng cột mốc, và tiền thưởng của nhân viên đạt đến mức thu nhập của một người bình thường trong nhiều năm. Hiệu quả kinh doanh của doanh nghiệp đã biến từ tin tức tài chính thành một màn trình diễn tài sản trực quan.
Những người không nắm giữ vị thế không chỉ cảm thấy họ bỏ lỡ đà tăng của một cổ phiếu. Họ sẽ nghi ngờ rằng mình đã bỏ lỡ đợt nâng cấp công nghiệp tiếp theo của Hàn Quốc.
Tâm lý này sẽ xâm nhập vào các nhóm chat gia đình và các buổi thảo luận ăn trưa. Bạn bè nắm giữ Hynix, trong khi bản thân chỉ có tiền lương; đồng nghiệp mua sản phẩm 2x khiến cho cổ phiếu thông thường của mình trở nên quá chậm chạp. Đòn bẩy không còn trông giống một công cụ nguy hiểm nữa; nó trở thành chiếc phao để bắt kịp người khác.
8. Chính sách đưa sản phẩm về nhà, rồi lại đạp phanh gấp
Các sản phẩm đòn bẩy cổ phiếu đơn lẻ đã thâm nhập thị trường Hàn Quốc vào cuối tháng 5. Cơ quan quản lý hy vọng có thể kéo nhu cầu từ nước ngoài quay trở về nhà. Sau khi dòng vốn đổ vào, các sản phẩm 2x trên Samsung Electronics và SK Hynix trở thành trung tâm giao dịch của nhà đầu tư cá nhân.
Tính đến cuối tháng 5, quy mô vay cổ phiếu của các nhà đầu tư Hàn Quốc thông qua ký quỹ và sản phẩm đòn bẩy đã đạt khoảng 60 nghìn tỷ won. Đến tháng 7, cơ quan quản lý tuyên bố tạm dừng việc niêm yết các quỹ ETF đòn bẩy cổ phiếu đơn lẻ mới và nâng mức ký quỹ tiền mặt tối thiểu từ 10 triệu won lên 30 triệu won.
Vào ngày 28 tháng 7, chỉ số KOSPI đóng cửa giảm 10.84%, với cả Samsung Electronics và SK Hynix đều sụt giảm khoảng 14%. Ngày hôm sau, chỉ số tiếp tục bốc hơi thêm 12.6% trong phiên. Các quỹ ETF đòn bẩy buộc phải cơ cấu lại vị thế, các tài khoản tín dụng đối mặt với lệnh gọi ký quỹ (margin call), và những đợt bán tháo càng châm ngòi cho các đợt bán tháo tiếp theo.
Vào ngày 29 tháng 7, bộ trưởng tài chính Hàn Quốc và chủ tịch Ủy ban Dịch vụ Tài chính đã công khai xin lỗi vì đã phê duyệt các quỹ ETF đòn bẩy cổ phiếu đơn lẻ. Họ thừa nhận rằng thiết kế chính sách đã không lường trước hết những rủi ro mà các sản phẩm này có thể mang lại.
Từ thời điểm ra mắt sản phẩm cho đến lời xin lỗi công khai, khoảng thời gian kéo dài chưa đầy ba tháng.
9. Tiền điện tử, vàng và đồng đô la Mỹ
Cuộc sống đòn bẩy không dừng lại ở thị trường chứng khoán Hàn Quốc.
Trong nửa cuối năm 2025, khối lượng giao dịch trung bình ngày và tổng vốn hóa thị trường của thị trường tiền điện tử Hàn Quốc có phần suy giảm, nhưng số lượng người dùng có thể giao dịch lại tăng thêm 360,000 người, và lượng tiền gửi bằng đồng won trên các sàn giao dịch tăng 31%. Khi thị trường suy yếu, các tài khoản và dòng tiền không hề rời đi. Các nhà giao dịch chỉ đang chờ đợi cơ hội tiếp theo.
Tiền điện tử rất phù hợp với sự chờ đợi này. Nó giao dịch 24/7, không đòi hỏi thanh toán trước, và không có ngưỡng tuyển dụng ngặt nghèo như các chaebol. Một số vốn nhỏ có thể mua lấy một kết quả biến động mạnh. Hầu hết mọi người sẽ không đổi đời chỉ nhờ token, nhưng mỗi đợt sóng tăng giá lại tạo ra một vài câu chuyện thành công lan truyền.
Vàng cũng xuất hiện ngay trên chiếc điện thoại di động đó. Sàn giao dịch Hàn Quốc cho phép nhà đầu tư giao dịch vàng theo đơn vị một gram thông qua máy tính hoặc hệ thống chứng khoán di động. Một tài sản từng đòi hỏi phải ghé thăm các tiệm vàng nay đã trở thành mức giá thời gian thực nằm gọn trong tài khoản.
Quy mô mua sắm chứng khoán nước ngoài của cư dân Hàn Quốc đã đạt 140.3 tỷ USD vào năm 2025, tăng mạnh từ mức 67 tỷ USD vào năm 2024. Tỷ lệ đầu tư chứng khoán nước ngoài trên GDP tăng từ 3.6% lên 7.5%. Mua cổ phiếu Mỹ không chỉ là đầu tư vào các công ty mà còn là nắm giữ đồng đô la Mỹ.
Sau khi đồng won giảm giá, những người nắm giữ cổ phiếu Mỹ và vàng đã thu về lợi nhuận tỷ giá. Những người không có tài sản nước ngoài chứng kiến sức mua của mình sụt giảm và thế là họ gia nhập làn sóng đổi ngoại tệ. Hành động tự bảo vệ của cá nhân vô tình hình thành nên các dòng vốn, và những dòng vốn này lại tác động ngược trở lại kỳ vọng tỷ giá.
Tiền lương của một người Hàn được thanh toán bằng đồng won, và các khoản trả nợ thế chấp cũng tính bằng won. Nhưng trí tưởng tượng của họ về sự giàu có lại được định đoạt chung bởi giá nhà ở Seoul, giá cổ phiếu của Hynix và tỷ giá hối đoái đồng đô la.
10. Bản năng cờ bạc hay cơ chế hệ thống
Liệu người Hàn có thực sự “cố chấp cờ bạc” hay không?
Các chuyến bay, sòng bạc và tài khoản đòn bẩy có thể chứng thực mức độ tham gia cao, nhưng đó chỉ là phần nổi của tảng băng chìm. Người Hàn Quốc đang phải đối mặt với một môi trường thể chế mang đậm dấu ấn lịch sử riêng. Quốc gia này đã hoàn thành công nghiệp hóa dựa trên nền tảng tín dụng, các chính sách nhà ở sử dụng các khoản vay để giúp hộ gia đình gia nhập thị trường, và các chính sách thị trường vốn sử dụng các sản phẩm đòn bẩy để giữ chân dòng tiền.
Mỗi chính sách đều có lý do hợp lý của nó. Khi kết hợp lại, chúng phát đi một tín hiệu: vốn gốc không đủ không phải là vấn đề lớn; thu nhập trong tương lai hoàn toàn có thể được huy động trước.
Chỉ số hạnh phúc phơi bày một mặt khác của bức tranh. Các đánh giá về cuộc sống của người Hàn không tương xứng với quy mô nền kinh tế của họ, và chỉ số “tự do đưa ra lựa chọn cuộc sống” thậm chí còn xếp hạng thấp hơn nữa. Trong các cuộc khảo sát hộ gia đình, chưa đến một phần sáu cảm thấy thu nhập của họ dư dả, và chưa đầy 40% cảm thấy hài lòng với công việc. Nhiều người khao khát du lịch và đời sống cá nhân, nhưng trước tiên họ phải giải quyết ổn thỏa chuyện nhà ở và hưu trí.
Khi người dân tin rằng tiền lương không thể đạt được những mục tiêu đó, các thị trường tài sản sẽ gánh lấy nhiệm vụ tạo ra sự dịch chuyển xã hội. Các chính sách cung cấp các khoản vay và sản phẩm tài chính, tin tức cung cấp các mẫu hình thành công, và các ứng dụng di động hoàn tất các giao dịch.
Do đó, văn hóa đòn bẩy của Hàn Quốc không thể được giải thích đơn giản bằng một “tình yêu cờ bạc”. Nó là kết quả của sự thúc đẩy lẫn nhau giữa các thể chế và sự lựa chọn của cá nhân.
Đối với những người có nguồn vốn dồi dào, đòn bẩy là một công cụ tài chính. Khi các hộ gia đình bình thường sử dụng đòn bẩy, họ đang thế chấp chính tiền lương mà họ chưa thực sự kiếm được. Cả hai có vẻ như đang mua cùng một loại tài sản, nhưng khoảng thời gian chờ đợi của họ lại hoàn toàn khác nhau.
Lịch sử công nghiệp hóa của Hàn Quốc chứng minh rằng đòn bẩy có thể nén lại thời gian cần thiết để xây dựng các ngành công nghiệp. Hạn chế đối với các hộ gia đình và nhà đầu tư cá nhân là họ không có quyền lực đánh thuế của nhà nước, cũng không có mối quan hệ ngân hàng như các chaebol. Khi giá sụt giảm, các khoản nợ sẽ không được gia hạn chỉ vì triển vọng dài hạn trông có vẻ tốt đẹp.
33 chuyến bay đến Macau chỉ đơn thuần là điểm khởi đầu của bài viết này. Các bàn cờ bạc của Hàn Quốc không chỉ nằm trong các sòng bạc mà còn ngự trị trong chính kế hoạch cuộc đời của những con người bình thường. Khi nhà ở, tuổi già và địa vị xã hội bắt buộc phải đạt được thông qua sự leo thang của giá trị tài sản, việc từ chối đặt cược đôi khi cũng có thể bị xem là một rủi ro.
Đòn bẩy có thể giúp bạn bước vào cuộc chơi từ sớm, nhưng nó không thể khiến giá trị tự động vật chất hóa trước thời hạn.
Nhưng nếu bạn đổ toàn bộ lỗi lầm lên đòn bẩy, Archimedes chắc chắn sẽ không đồng tình.
Lời bạt
Ngay cả ngày hôm nay, khi toàn bộ quốc gia đang than khóc, các sản phẩm quỹ ETF đòn bẩy (Mỹ) vẫn là cưng chiều của các nhà đầu tư chứng khoán Hàn Quốc.
Bình luận (0)
Đăng nhập để tham gia thảo luận.
Bài viết liên quan
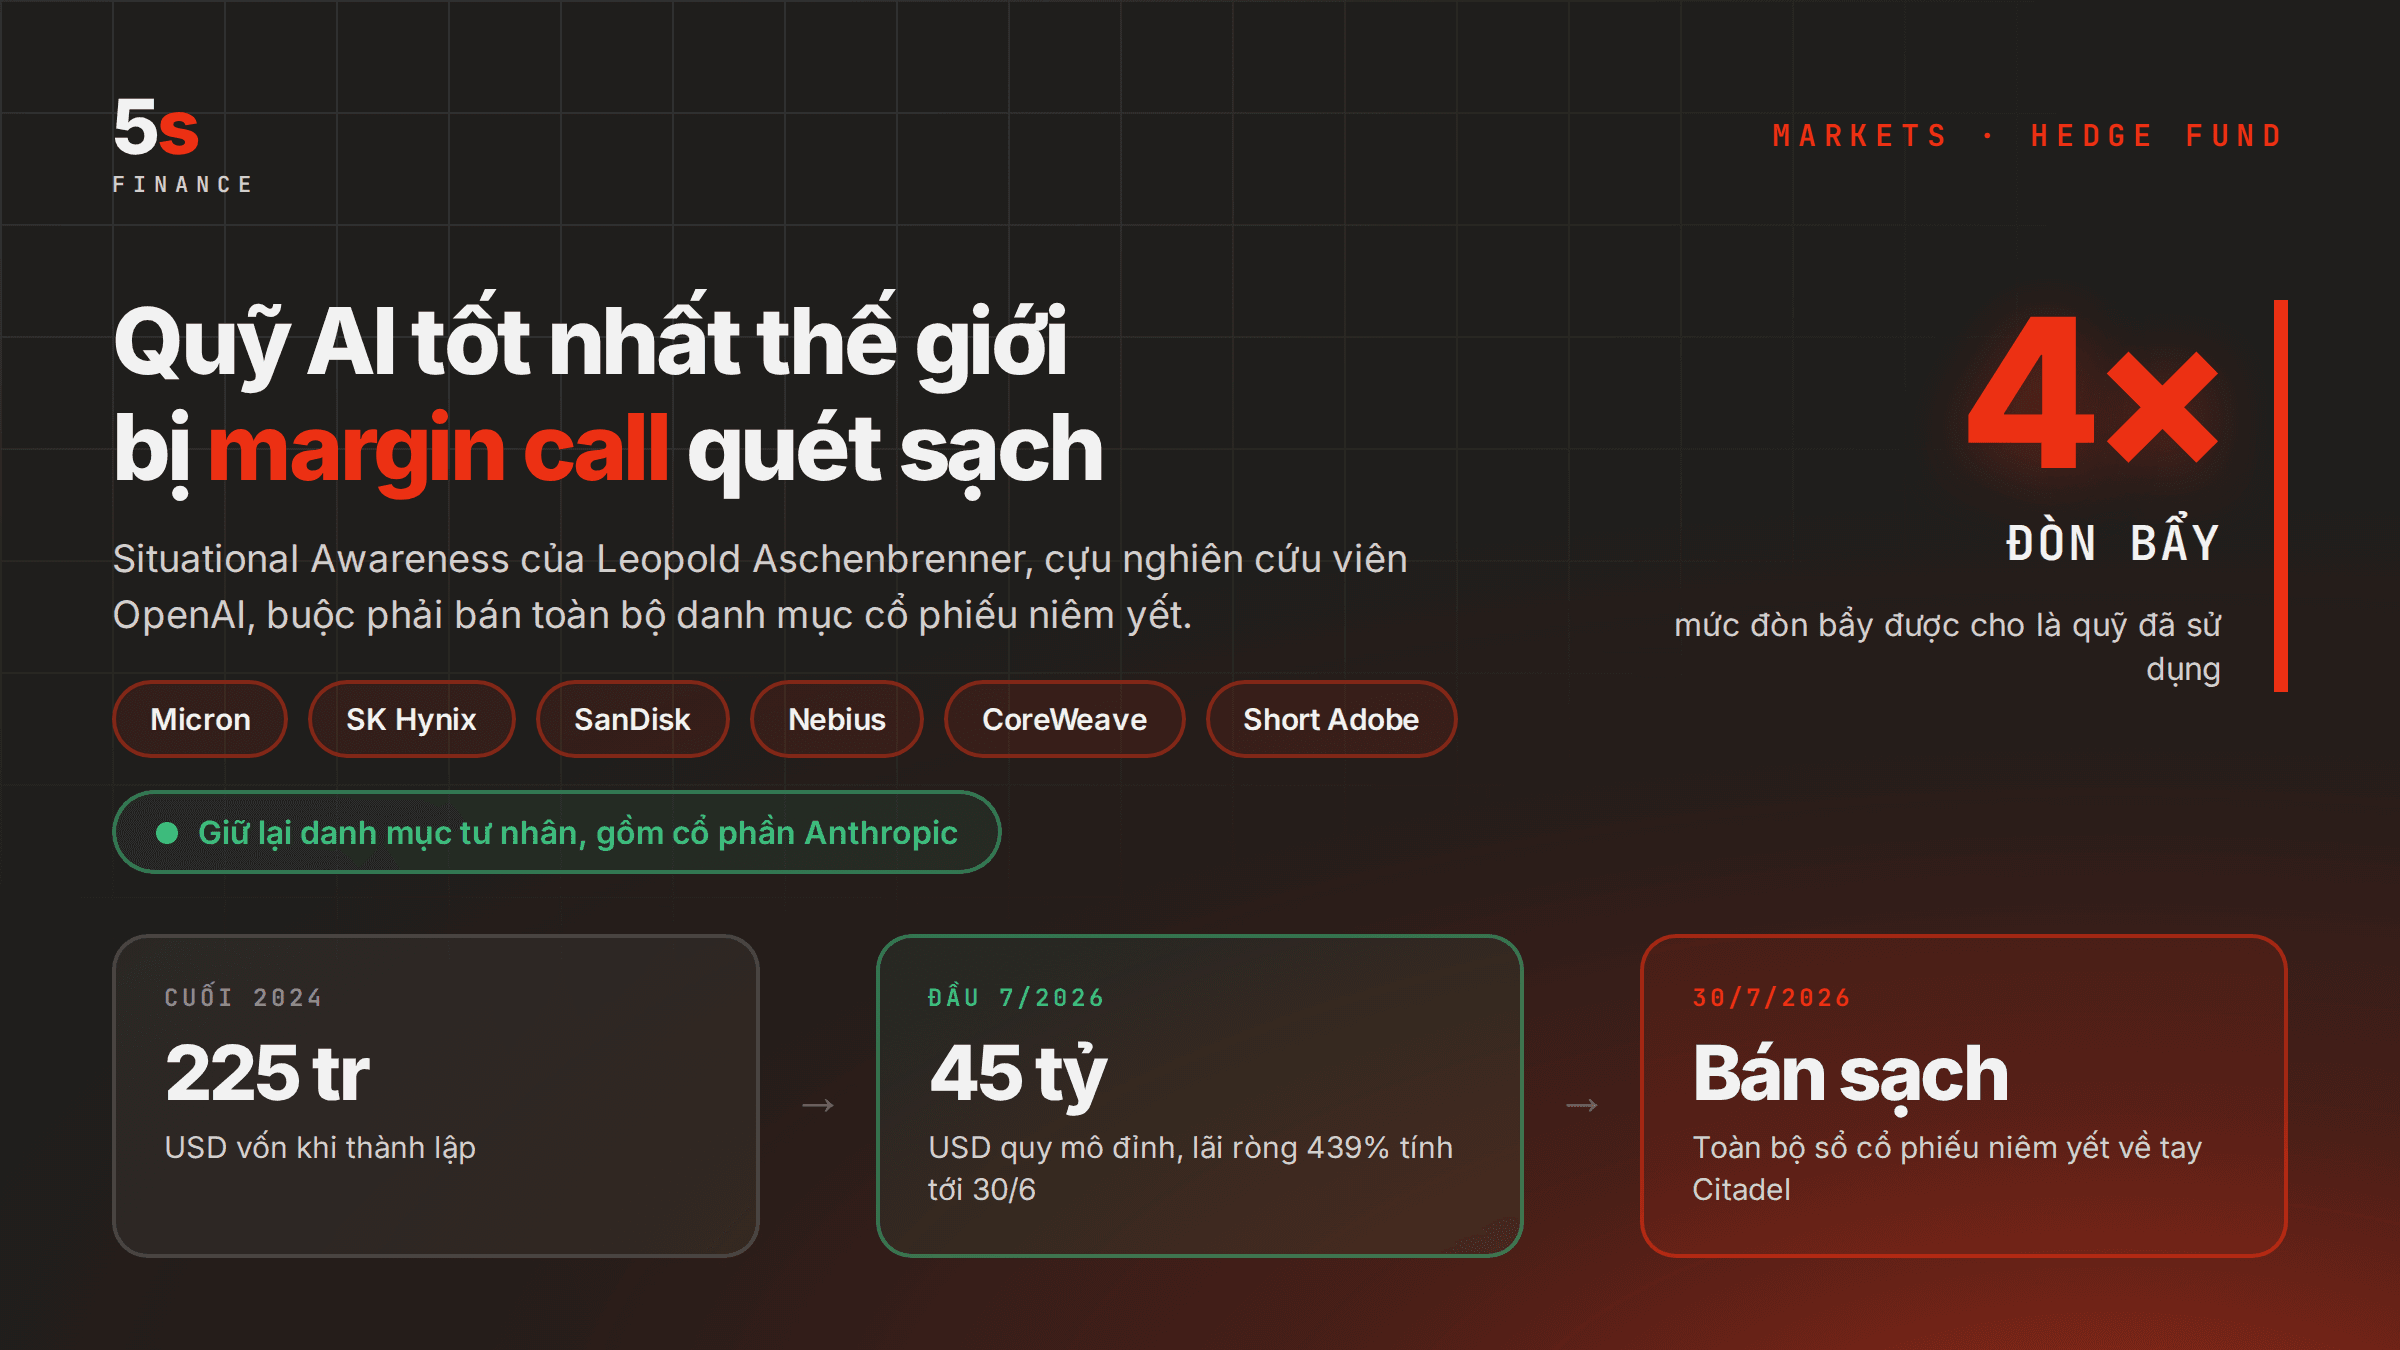
Quỹ đầu cơ Situational Awareness với 45 tỷ USD tài sản đối mặt thua lỗ lớn, khẩn trương thanh lý vị thế
Quỹ đầu cơ Situational Awareness do cựu chuyên gia OpenAI Leopold Aschenbrenner sáng lập đang phải khẩn cấp thanh lý tài sản sau khi ghi nhận khoản lỗ lớn từ các vị thế đầu tư vào cổ phiếu AI và phần mềm.