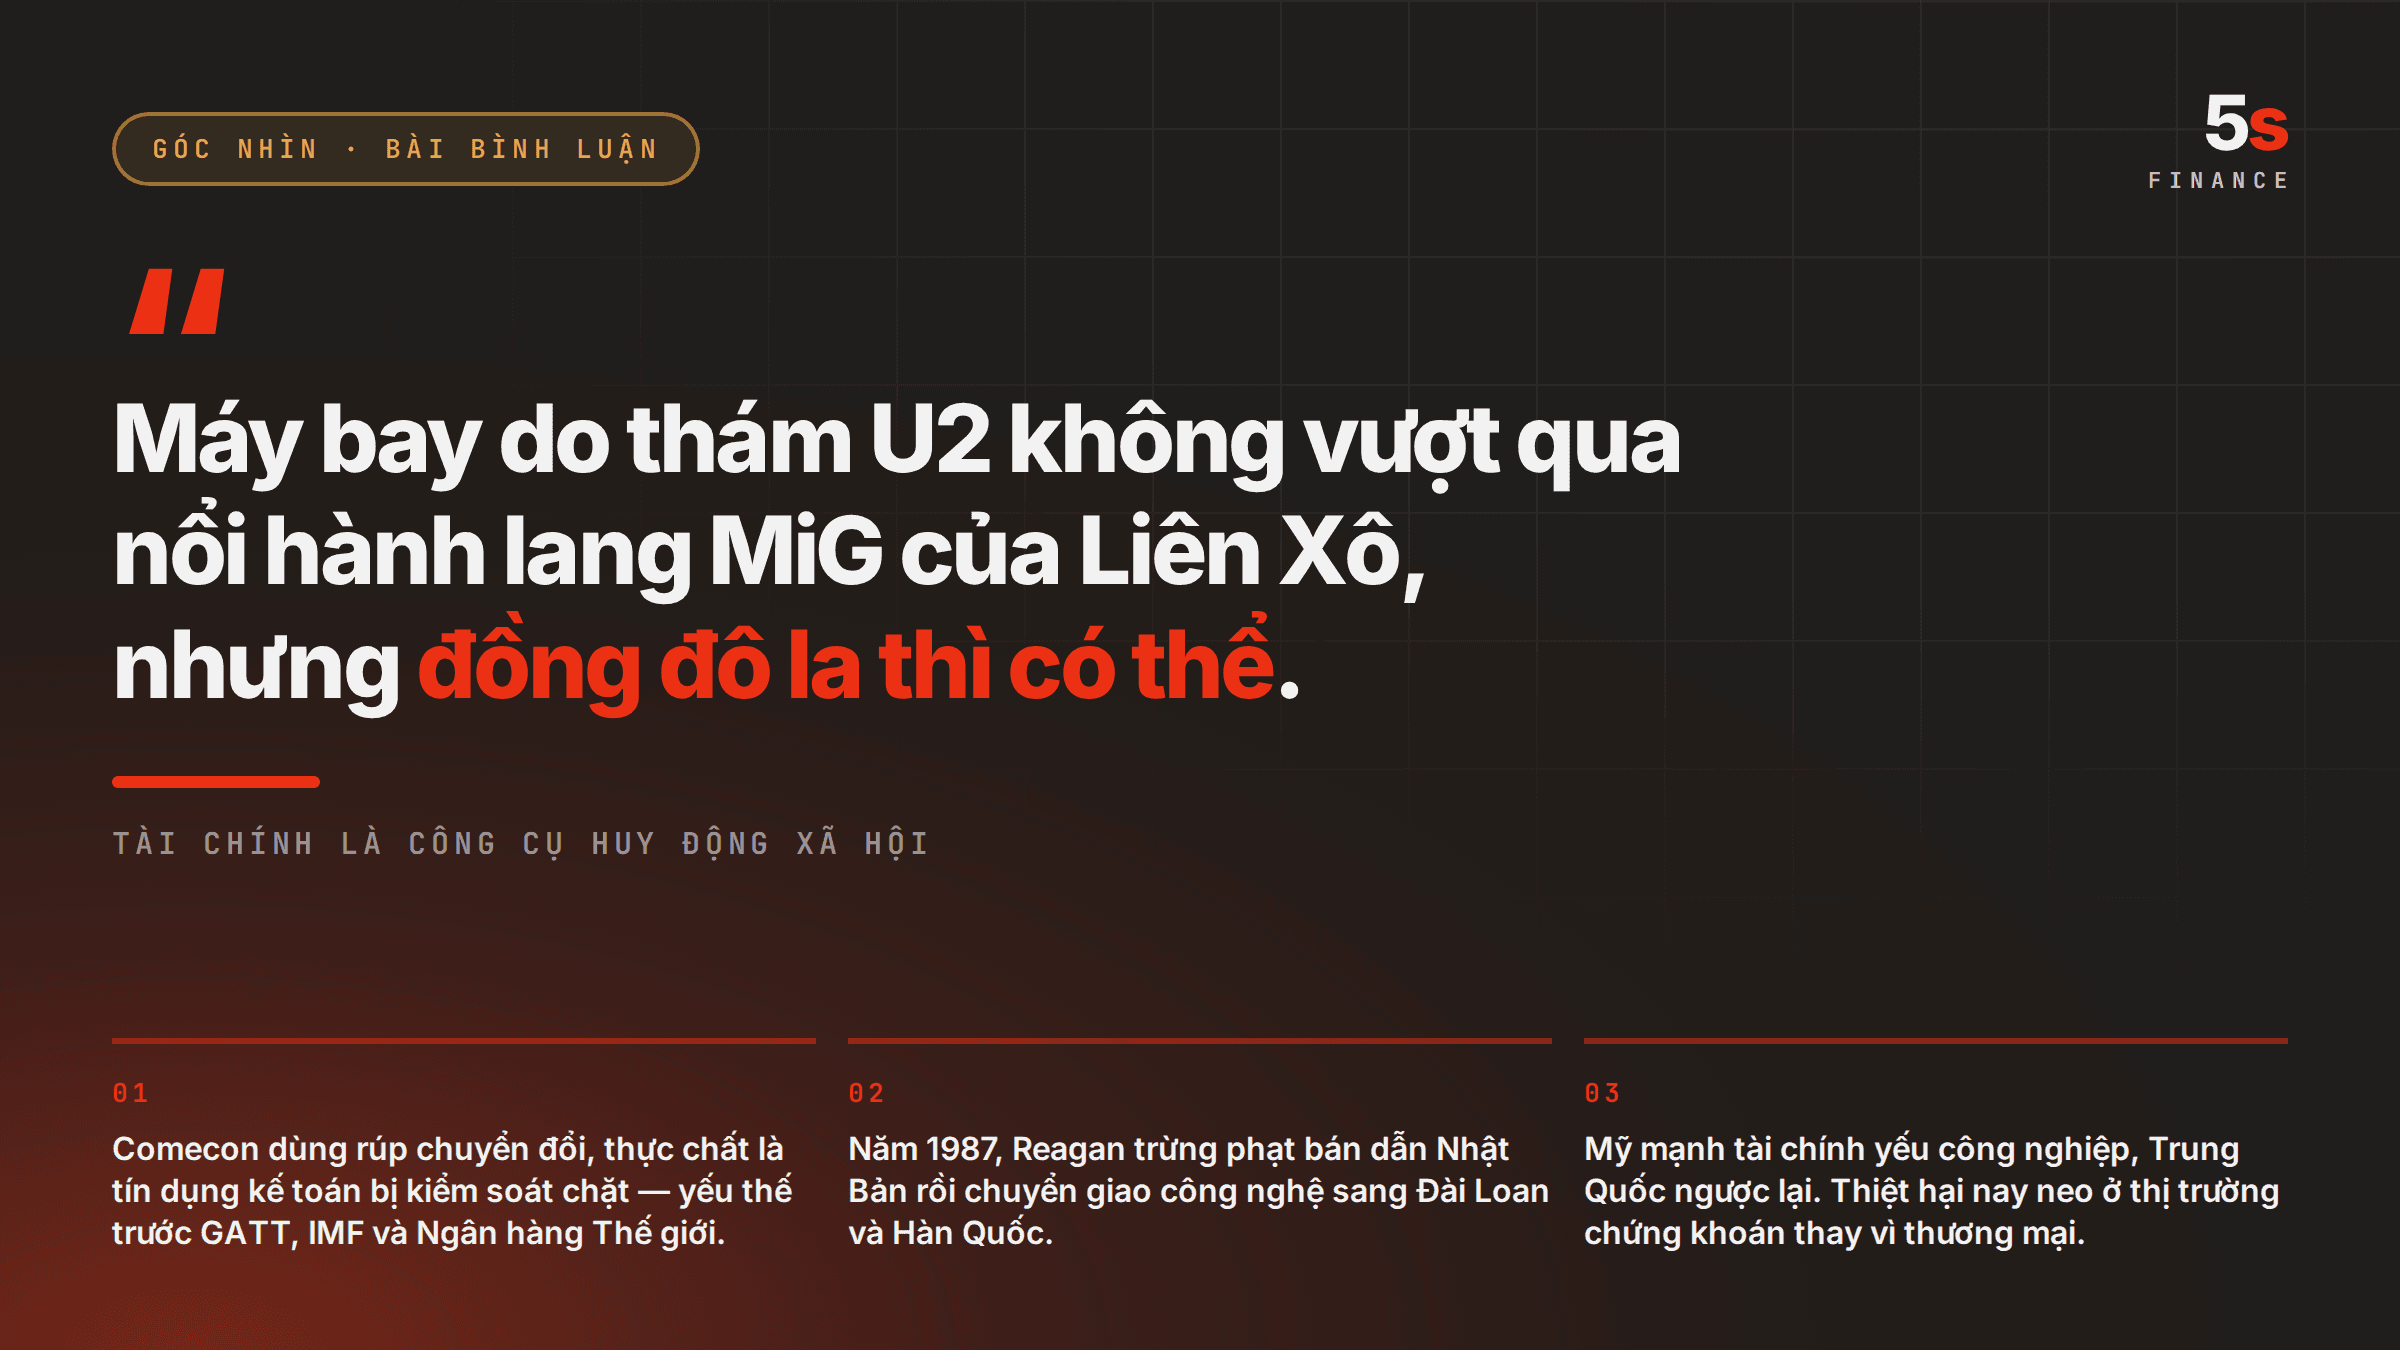
Cuộc chiến tranh lạnh mới là cuộc chiến của cổ phiếu công nghệ
Cuộc chiến thương mại Mỹ-Trung đang leo thang thành cuộc chiến công nghệ-tài chính. Các mục tiêu như ChangXin Memory Technologies và Moonshot AI cho thấy sự can thiệp của ý chí quốc gia vào thị trường vốn, khi thị trường chứng khoán Mỹ dần trở thành tài sản cấp quốc gia mới trong bối cảnh cạnh tranh địa chính trị.
Tài chính là công cụ huy động xã hội
Cuộc chiến tranh lạnh mới không có Bức màn sắt, mà chỉ có sự ràng buộc lẫn nhau.
Cuộc Chiến tranh Lạnh giữa Mỹ và Liên Xô từ năm 1945 thường được mô tả như những cuộc chiến nóng cục bộ dưới bóng ma hạt nhân, nơi cả hai bên luôn sẵn sàng đối đầu trực diện trên các bình nguyên Đông Âu.
Tuy nhiên, nếu gạt bỏ những đau thương của Thế chiến II, từ sau cuộc Đại suy thoái năm 1929, Liên Xô đã liên tục hấp thụ công nghệ và vốn từ Mỹ. Sau Thế chiến II, London đã xây dựng một kho dự trữ Eurodollar khổng lồ, với đối tượng phục vụ chính cũng là khối Liên Xô và Đông Âu.
Từ góc độ này, việc coi Chiến tranh Lạnh là một "cuộc chiến thương mại" là hoàn toàn hợp lý. Liên Xô đã thiết lập hệ thống Comecon, vốn yếu thế hơn so với GATT (tiền thân của WTO), IMF và Ngân hàng Thế giới của Mỹ và phương Tây, bởi vì hệ thống sau chứa đựng những trò chơi quyền lực tinh vi trong khuôn khổ tài chính.
Khi kẻ thù của bạn cũng không thể thiếu đồng đô la, cuộc tranh đấu đó thực chất đã được định đoạt từ lâu.
Thương mại thời Chiến tranh Lạnh cũ và Tài chính thời Chiến tranh Lạnh mới
Khủng hoảng kinh tế là cơ chế thanh lọc chu kỳ của chủ nghĩa tư bản. Cuộc khủng hoảng năm 1907 đã khai sinh ra Cục Dự trữ Liên bang Mỹ (Fed). Đến năm 1913, GDP và sản lượng công nghiệp của Mỹ đã vượt qua Anh. Cuộc Đại suy thoái năm 1929, dù bắt nguồn từ sự thổi phồng quá mức của thị trường chứng khoán, thực chất xuất phát từ việc Mỹ không thể duy trì một hệ thống thương mại toàn cầu lấy Mỹ làm trung tâm.
Trên thực tế, khả năng thu hút năng lực sản xuất của Mỹ từ phía Liên Xô sau Đại suy thoái gắn liền với thực tế rằng ý thức hệ thời đó yếu hơn nhu cầu sinh tồn. Cuộc sống luôn đặt trên chính trị, đối với cả Liên Xô lẫn Mỹ.
Có thể hiểu đơn giản: hệ thống thế giới trước Thế chiến II tập trung vào thương mại hàng hóa vật chất. Các chuỗi cung ứng, SWIFT và đồng đô la mà chúng ta quen thuộc ngày nay lúc đó chưa quan trọng; các chế độ thuế quan mới là chìa khóa quyết định thương mại.
Mang theo quán tính tư duy đó, Liên Xô thời hậu chiến đã chọn hệ thống Comecon, nơi các giao dịch thanh toán sử dụng "rúp chuyển đổi (TR)", về cơ bản là các khoản tín dụng kế toán bị kiểm soát chặt chẽ và thiếu tính linh hoạt.
Ngược lại, Mỹ không chọn sự tự do tài chính vô tổ chức. Hệ thống thương mại phương Tây hậu chiến vẫn được điều tiết. Công nghiệp nặng trong khối Comecon có thể đảm bảo nhu cầu sinh tồn cơ bản, và ngành dầu mỏ của Liên Xô luôn là ngoại tệ mạnh trong quá trình tái thiết châu Âu.
Bước ngoặt thực sự là chủ nghĩa tân tự do xuất hiện từ năm 1970 trở đi. Mỹ và Anh dẫn đầu trong việc tháo dỡ các dây chuyền sản xuất của chính mình, chuyển giao chúng cho tư nhân hoặc các quốc gia châu Á, với điều kiện duy nhất là chấp nhận sự kiểm soát công nghệ, trật tự tài chính và hệ thống đô la của Mỹ. Điều này từng bị coi là hành động tự sát trong mắt Liên Xô thời bấy giờ.
Cuối cùng, một nước Mỹ sa lầy trong vũng bùn Việt Nam và khủng hoảng dầu mỏ đã đánh bại dòng thác thép của Liên Xô bằng Disney.
Không thể nói chính xác Liên Xô đã làm sai điều gì. Sự rỗng ruột của công nghiệp Mỹ vẫn gây tổn thương cho Vành đai Rỉ sét (Rust Belt) đến tận ngày nay. Tuy nhiên, di sản của khối Liên Xô - Đông Âu vẫn vô cùng phong phú. Ngoài dòng chảy liên tục của thị trường và lao động, những nhân vật như đồng sáng lập Google Sergey Brin hay thủ lĩnh Ethereum Vitalik Buterin chính là những lợi ích vô hình. Họ là những tù nhân của cuộc chiến Disney, không phải của những khẩu AK-47.
Sức mạnh huy động xã hội và khả năng thâm nhập của tài chính đã bị đánh giá thấp từ lâu. Máy bay do thám U2 không thể vượt qua hành lang MiG của Liên Xô, nhưng đồng đô la thì có thể.
Nếu Liên Xô là cuộc chiến tài chính bên ngoài, thì ma sát Mỹ - Nhật là về việc thiết lập tiêu chuẩn nội địa mới. Mỹ đã liên tục sử dụng luật pháp, hành pháp và tư pháp để hạn chế sự phát triển của ngành bán dẫn Nhật Bản, từ các cáo buộc "đánh cắp" sở hữu trí tuệ đến các biện pháp trừng phạt theo Mục 301. Năm 1987, Reagan đã trừng phạt ngành bán dẫn Nhật Bản và bắt đầu chuyển giao công nghệ cho các đồng minh như Đài Loan và Hàn Quốc.
Tại thời điểm hiện tại, ChangXin đã thay thế Toshiba, và Kimi K3 đã chạm trán với AI.
Tài chính hóa công nghệ, Chính trị hóa thị trường chứng khoán
Mỹ giống như một ông chủ lớn. Mọi đối thủ đều đã cố gắng hết sức, nhưng Trung Quốc đã đi xa nhất, chạm đến lĩnh vực tài chính. Sự tài chính hóa này vượt ra ngoài khuôn khổ của đồng đô la và trái phiếu Mỹ, thách thức quyền định giá của Mỹ lần đầu tiên.
Với việc Mỹ mạnh về tài chính nhưng yếu về công nghiệp, họ sẽ tiếp tục đặt cược vào các công cụ tài chính. Trung Quốc, mạnh về công nghiệp nhưng yếu về tài chính, sau khi sống sót qua cuộc chiến thương mại truyền thống, cần chuyển đổi sức mạnh công nghiệp thành lợi thế tài chính. Từ việc hạn chế cá nhân mua cổ phiếu Mỹ đến việc áp thuế tín thác, Trung Quốc đang tập trung nguồn vốn để củng cố thị trường tài chính của chính mình.
Trong khi đó, các lĩnh vực AI, bán dẫn và robot của thị trường chứng khoán Mỹ đang bùng nổ chưa từng có. Bất chấp những tin đồn về DeepSeek R1/Kimi K3, thị trường vẫn kiên cường. Sự kiên cường này chính là ý chí quốc gia, một tư duy tập thể vượt lên trên các đảng phái. Nói cách khác, thị trường chứng khoán Mỹ đang trở thành một loại tài sản cấp quốc gia mới.
Cuộc chiến công nghệ hiện nay giữa Mỹ và Trung Quốc, với các mục tiêu như ChangXin Technology và Moonshot AI, cho thấy thế giới đang dần chia tách thành hai hệ thống. Nếu mỗi bên đạt được sự độc quyền tự nhiên trong lĩnh vực của mình, họ có thể gây ra thiệt hại nặng nề cho đối phương — chỉ là, thiệt hại này được neo giữ trong thị trường chứng khoán thay vì thương mại truyền thống.
Bài học thực sự là trong 30 năm qua, các doanh nghiệp độc quyền tiêu dùng toàn cầu như Apple hay Google sẽ nhường chỗ cho các doanh nghiệp trong hệ thống riêng biệt có thể kiếm lợi nhuận độc quyền ở các khu vực địa phương — và đây cũng sẽ trở thành mục tiêu cạnh tranh mới.
Kết luận
Những cuộc khủng hoảng tài chính điên rồ nhất luôn ẩn chứa những lợi nhuận alpha lớn nhất trong lịch sử nhân loại. Dù là cuộc tranh luận về việc cấm robot hay sự mơ hồ xung quanh máy quang khắc DUV, thứ cuối cùng được phục vụ không phải là nhu cầu thị trường, mà là ý chí của chính quốc gia.
Cơn bão càng dữ dội, con cá càng quý. Hãy cùng chờ đợi kỷ nguyên cạnh tranh vĩ đại này!
Bình luận (0)
Đăng nhập để tham gia thảo luận.
Bài viết liên quan
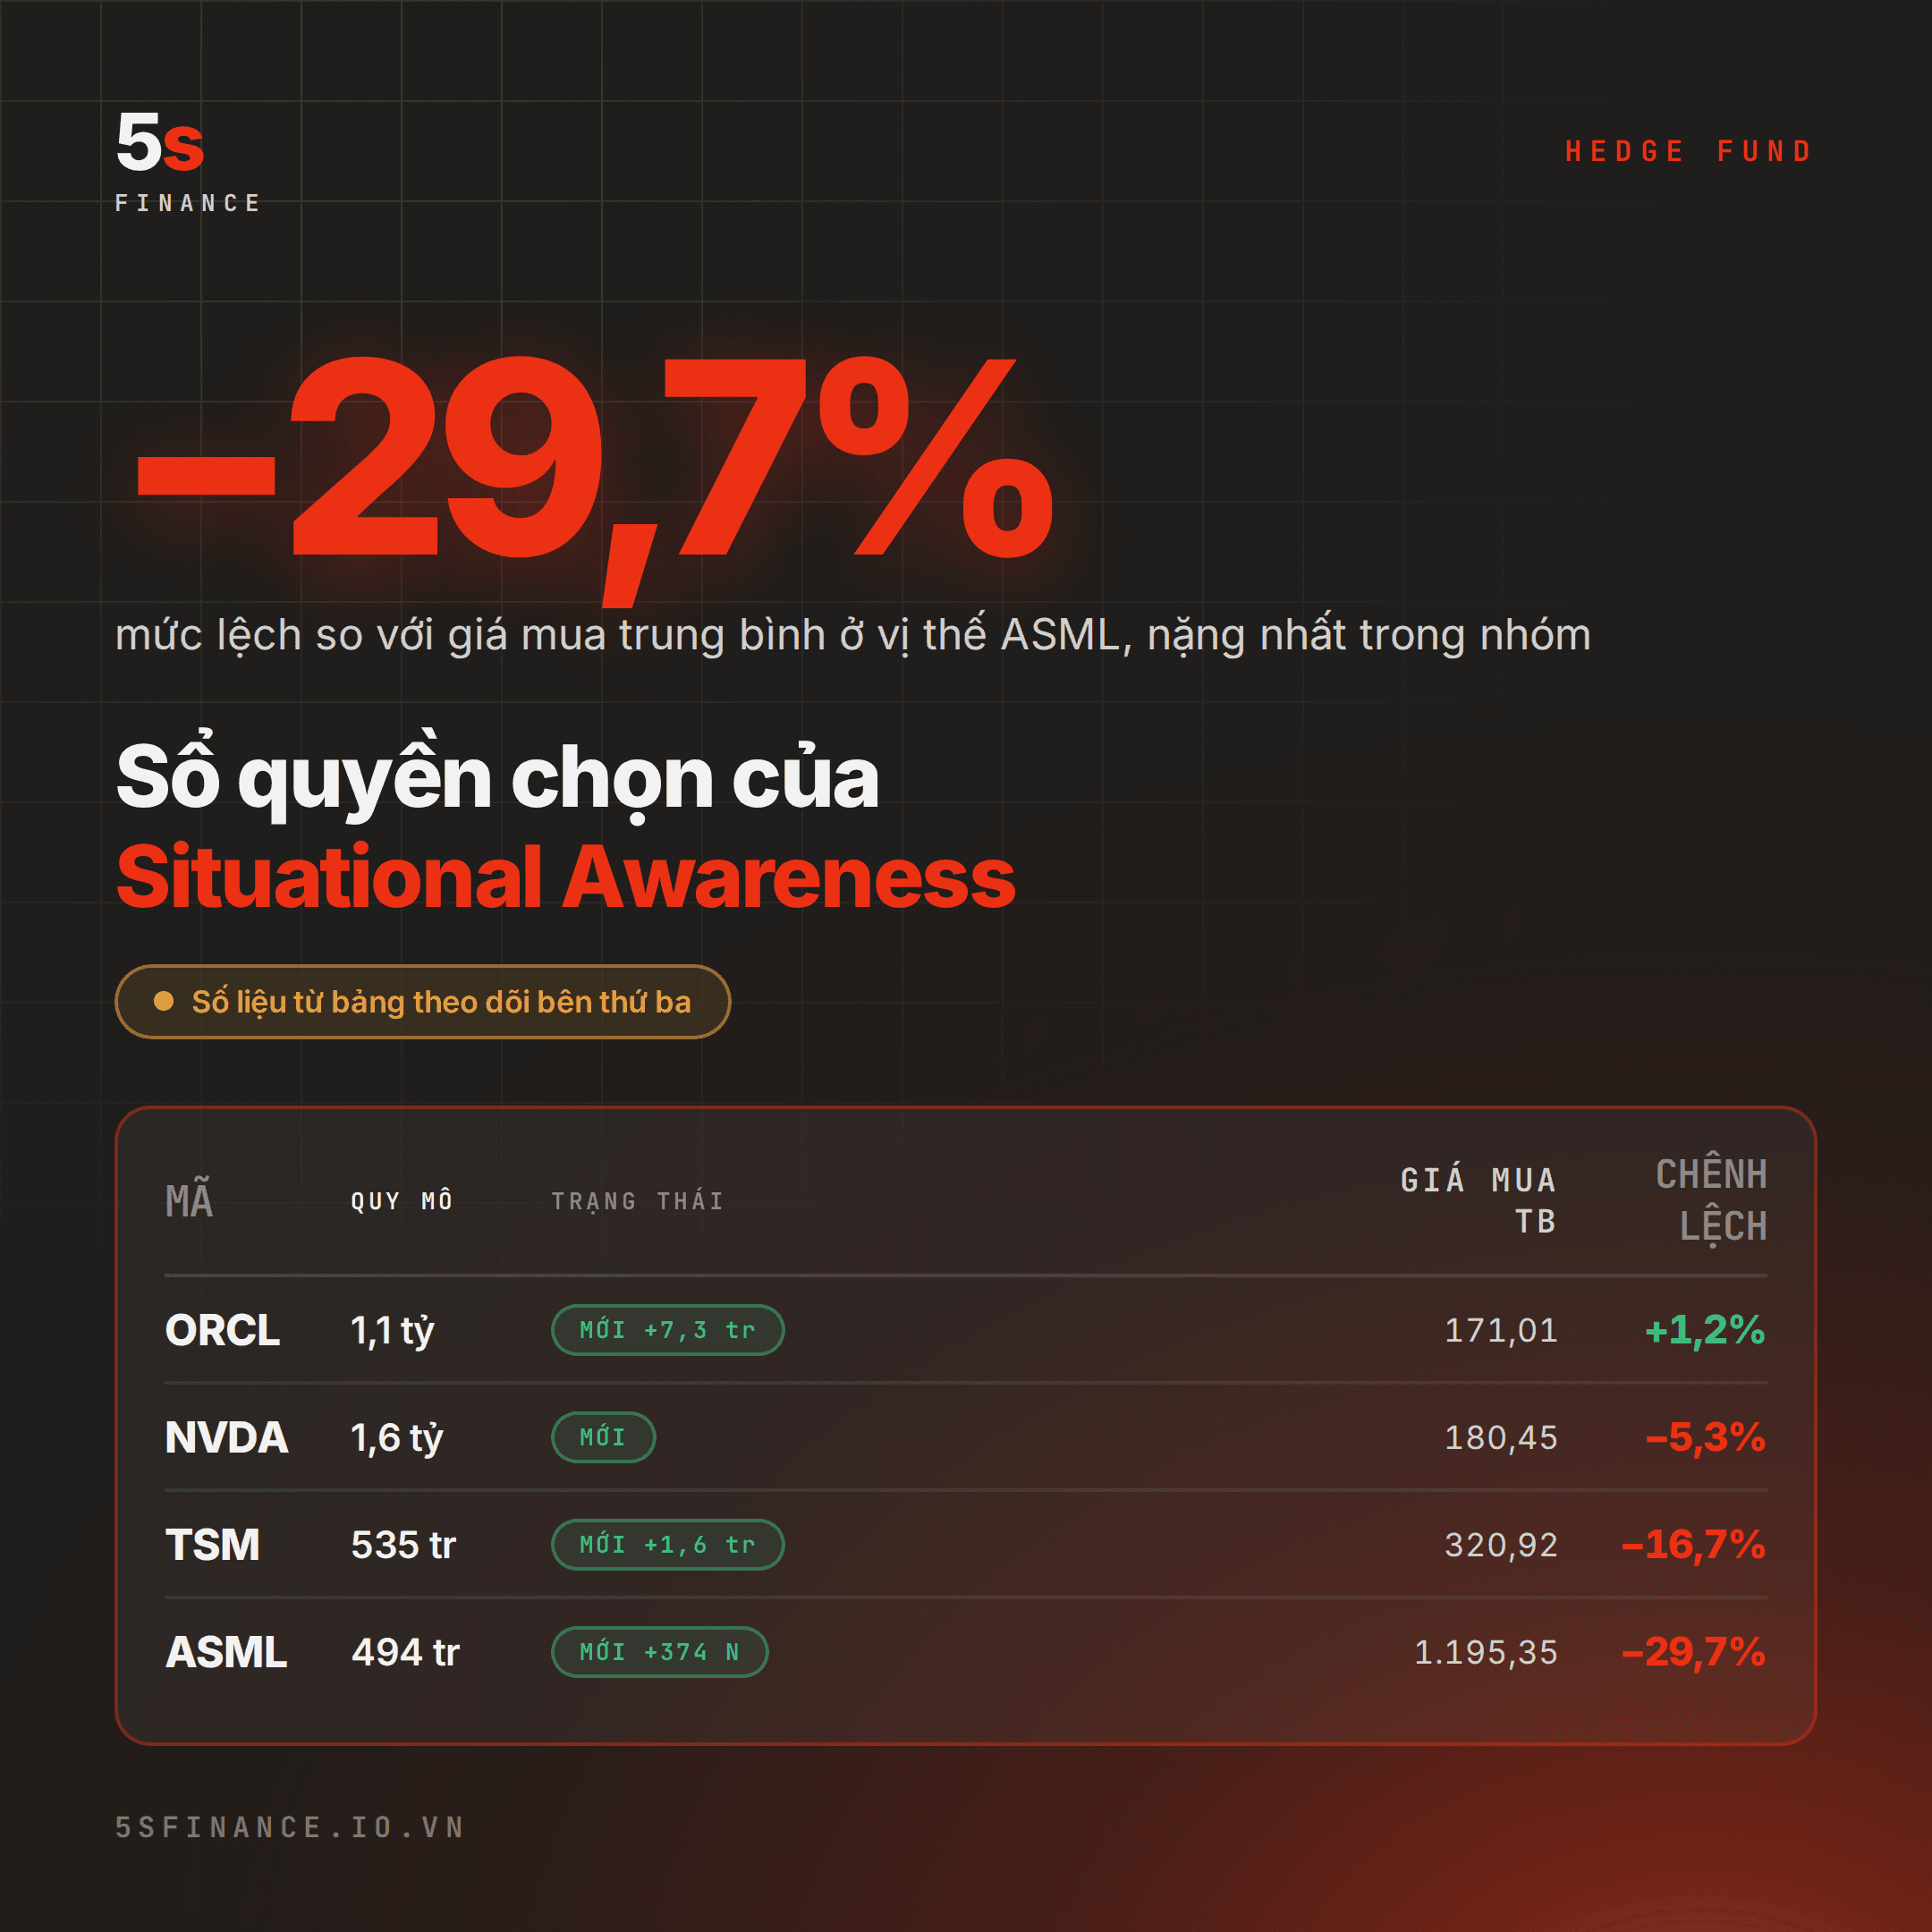
Leopold, "nhà tiên tri AI" từng được Thung lũng Silicon tôn sùng, bất ngờ cháy tài khoản sau một đêm
Câu chuyện toàn cảnh về vụ sụp đổ của quỹ phòng hộ AI: đòn bẩy 4x kích hoạt lệnh gọi ký quỹ, và sau khi Citadel mua lại với giá rẻ, thị trường cổ phiếu đã đồng loạt hồi phục. Chỉ còn lại cổ phần tại Anthropic, liệu Leopold có thể lội ngược dòng?
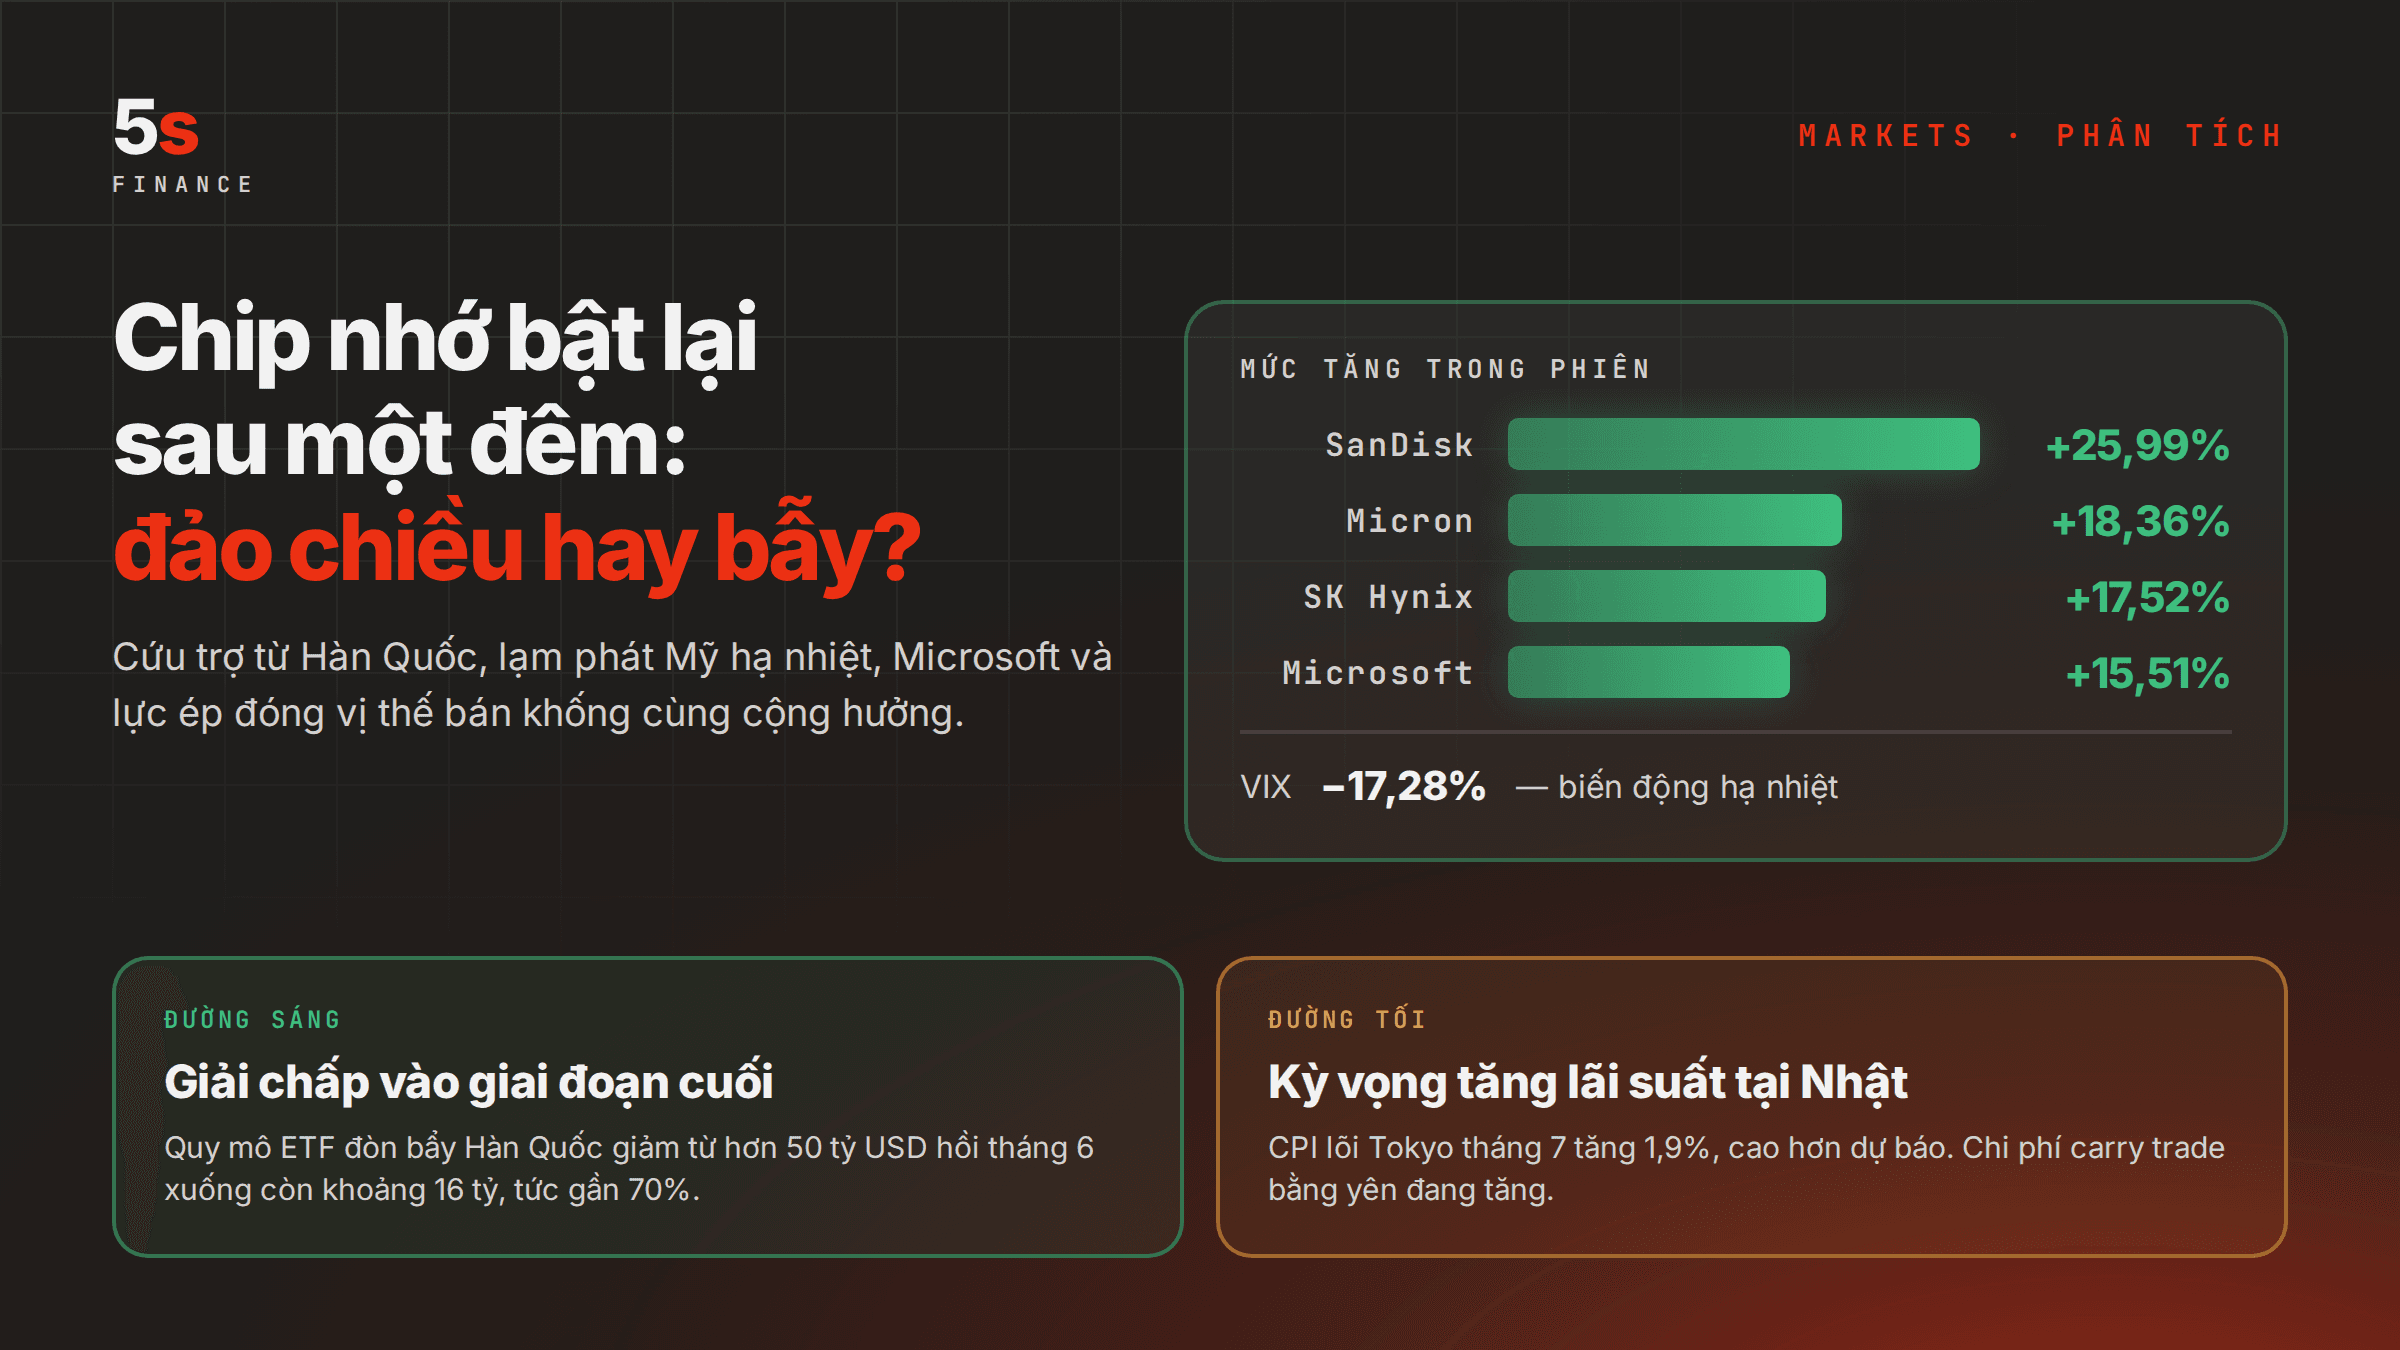
Cổ phiếu chip nhớ phục hồi mạnh mẽ: Liệu đây là sự trở lại của thị trường bò tót hay chỉ là cú hồi kỹ thuật?
Đáy chính sách đã xuất hiện, quá trình giải chấp đã vào giai đoạn cuối và câu chuyện nhu cầu AI đã được Microsoft xác nhận lại. Tuy nhiên, kỳ vọng tăng lãi suất tại Nhật Bản chưa ngã ngũ và chu kỳ cung ứng chip nhớ chưa được kiểm chứng, điều này cho thấy chưa phải lúc để hô hào "thị trường bò tót đã trở lại".
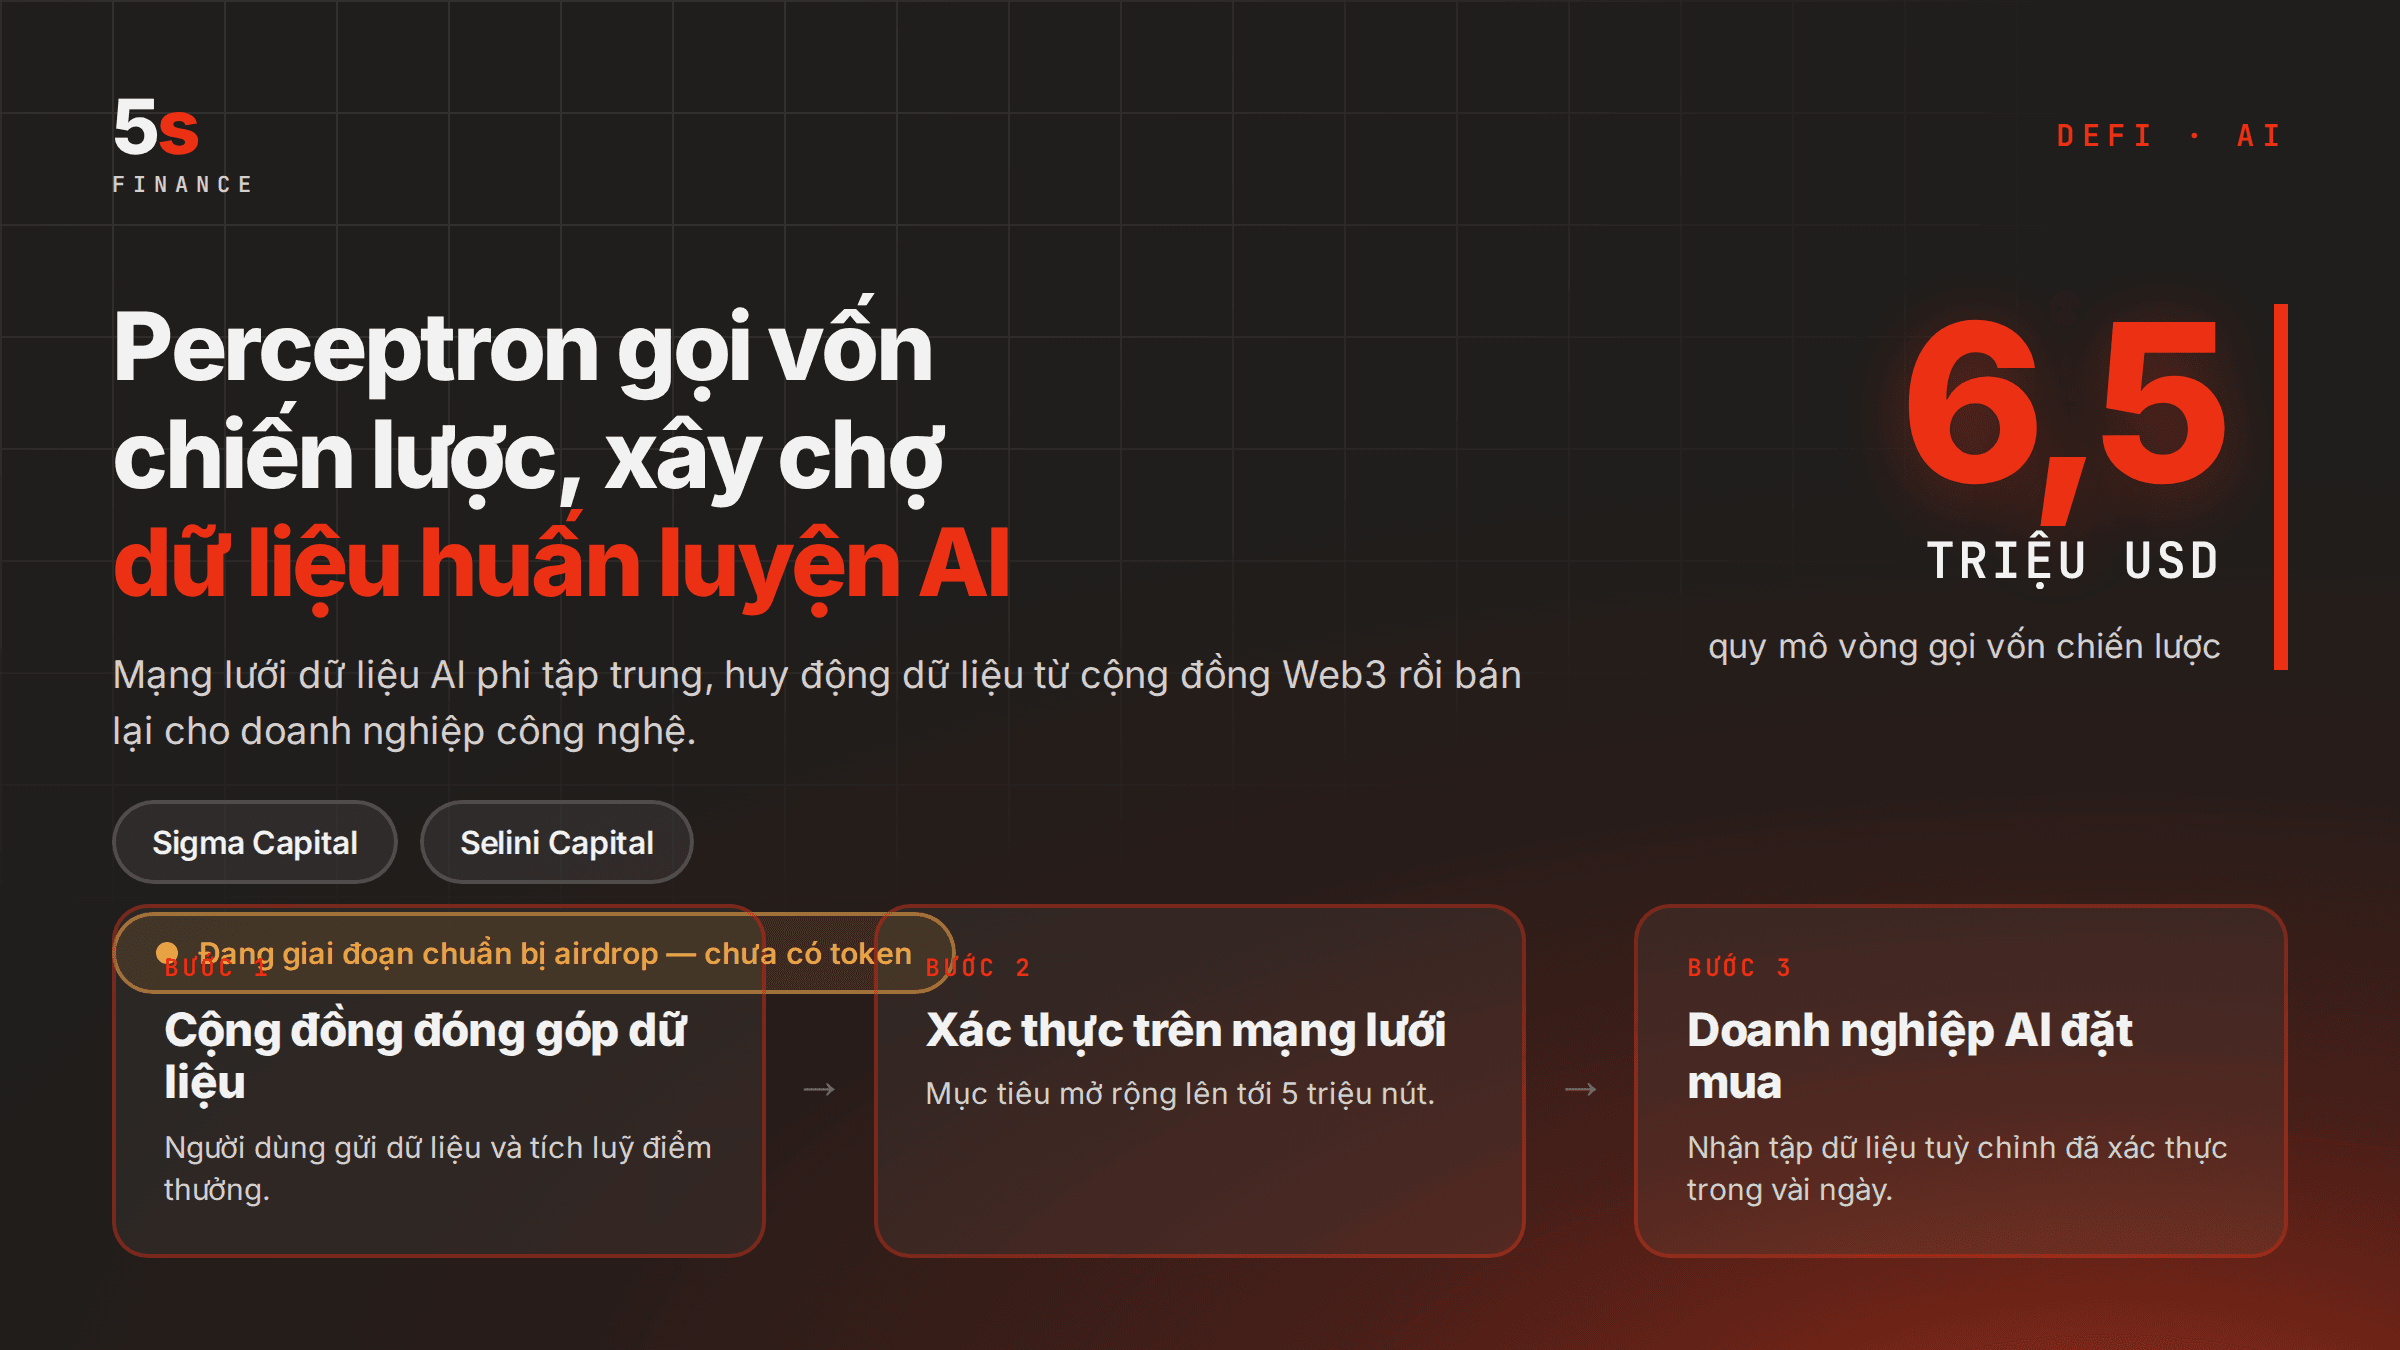
Mạng lưới dữ liệu AI phi tập trung Perceptron hoàn tất vòng gọi vốn chiến lược 6,5 triệu USD với sự tham gia của Sigma Capital
Mạng lưới dữ liệu AI phi tập trung Perceptron đã huy động thành công 6,5 triệu USD trong vòng gọi vốn chiến lược có sự góp mặt của Sigma Capital, Selini Capital và nhiều đơn vị khác nhằm xây dựng cơ sở hạ tầng AI.
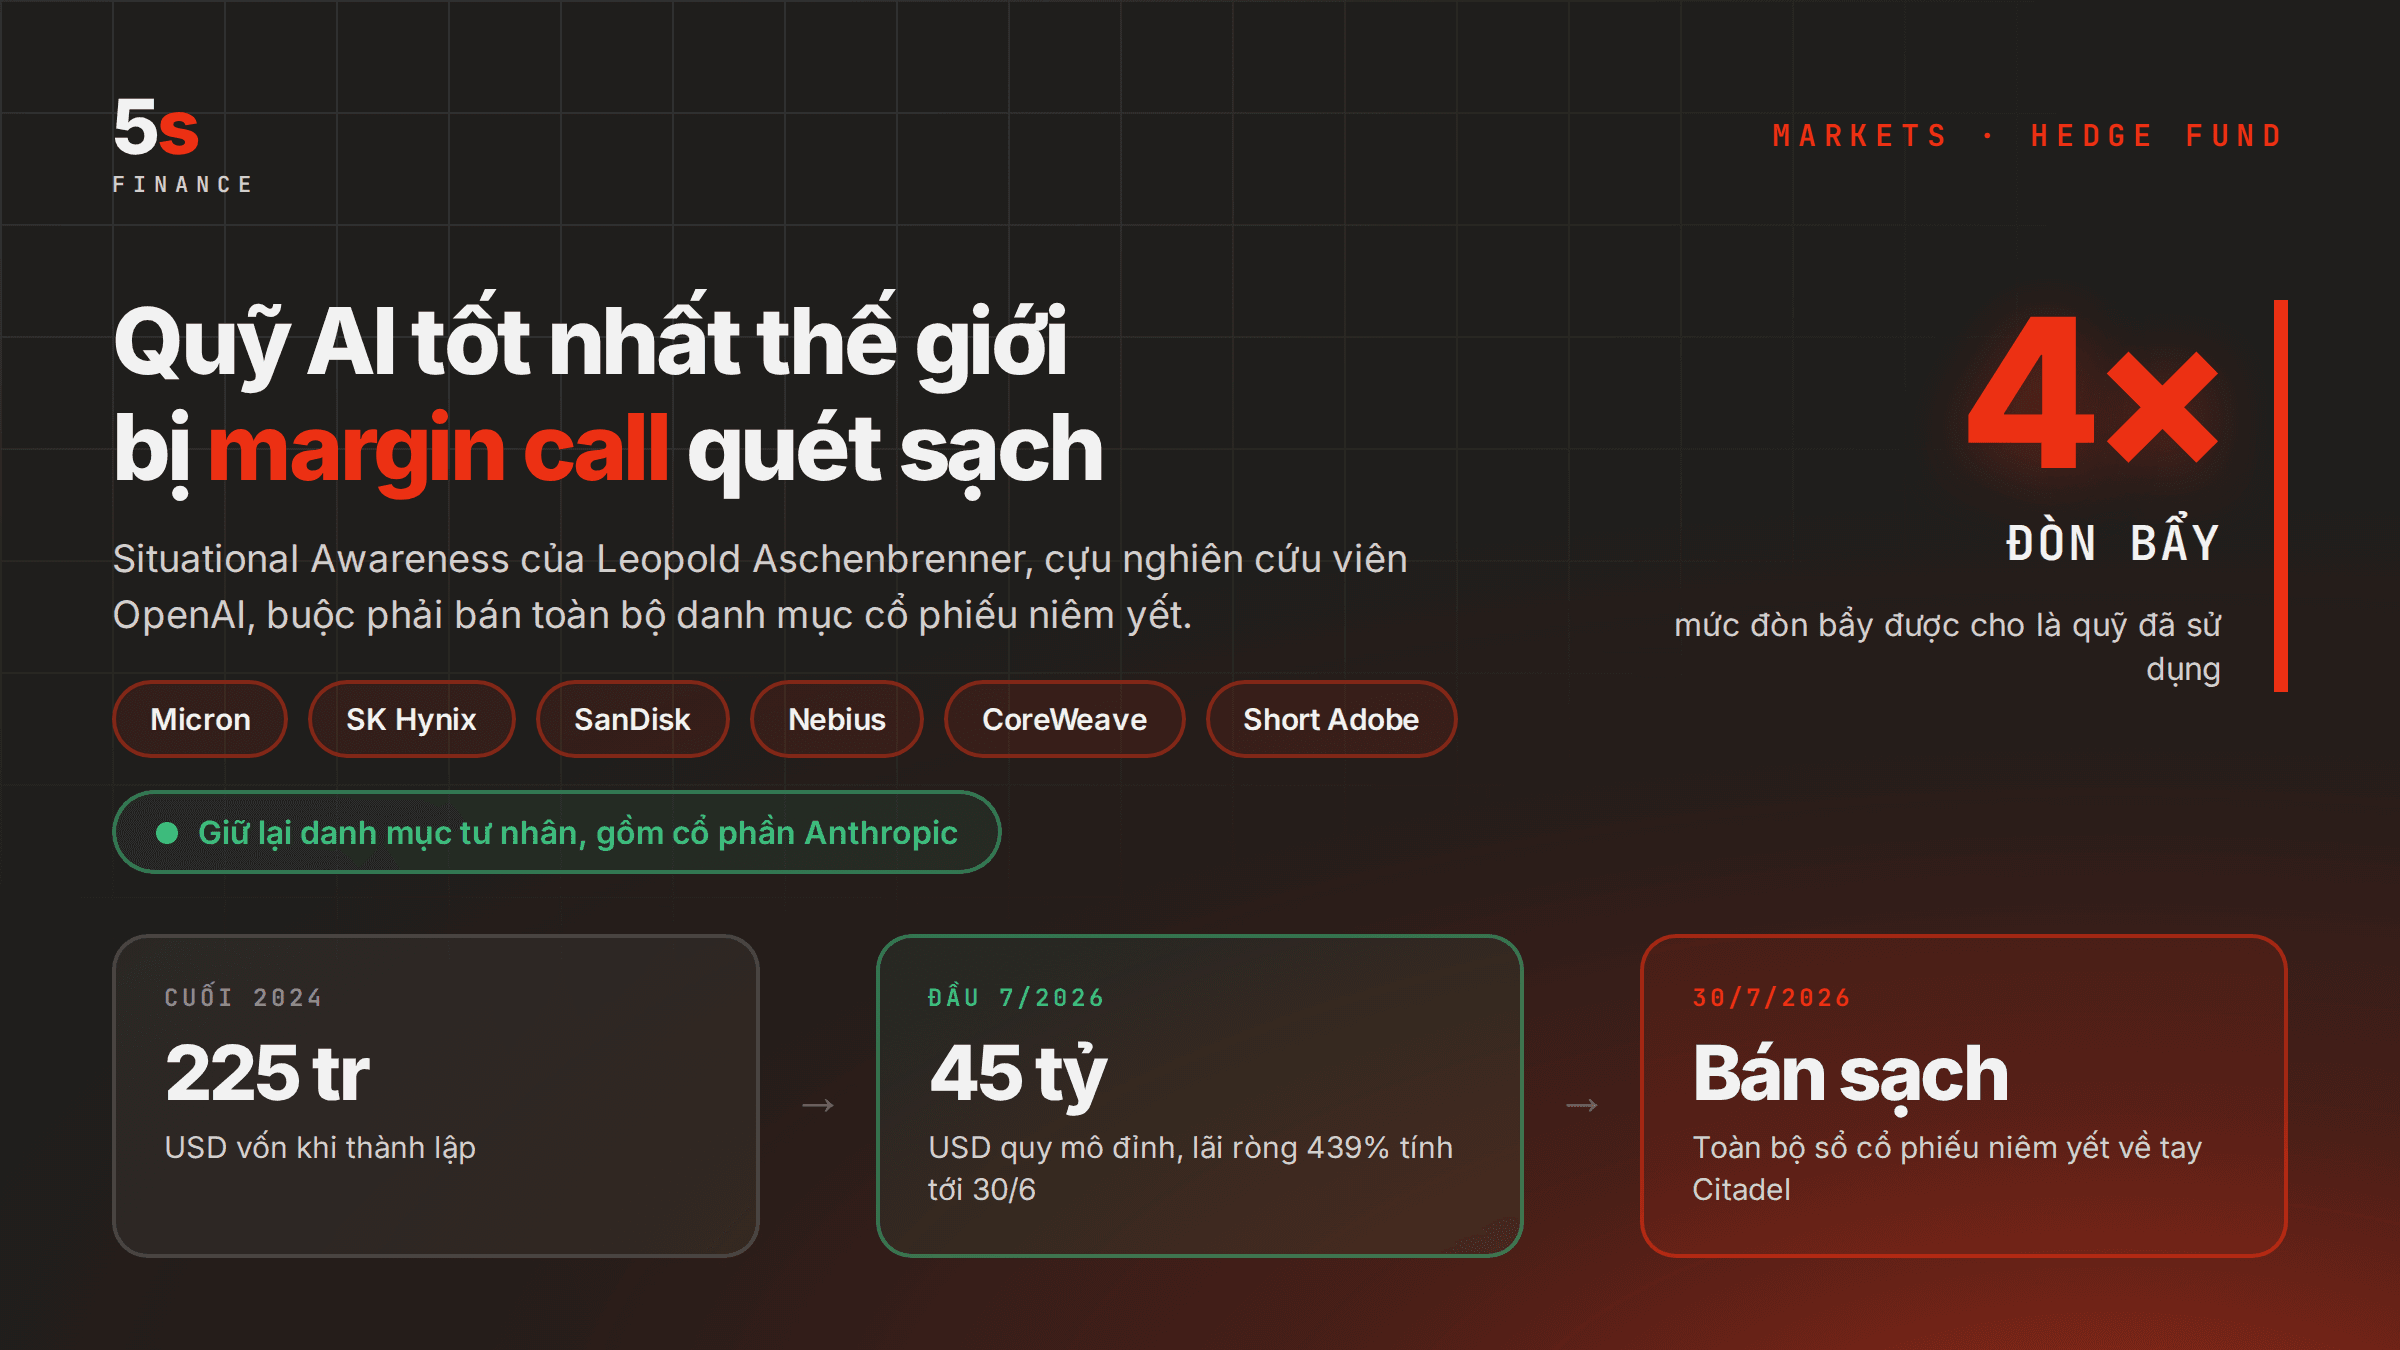
Quỹ đầu cơ Situational Awareness với 45 tỷ USD tài sản đối mặt thua lỗ lớn, khẩn trương thanh lý vị thế
Quỹ đầu cơ Situational Awareness do cựu chuyên gia OpenAI Leopold Aschenbrenner sáng lập đang phải khẩn cấp thanh lý tài sản sau khi ghi nhận khoản lỗ lớn từ các vị thế đầu tư vào cổ phiếu AI và phần mềm.