Quy mô cổ phiếu token hóa tăng 56% chỉ sau ba tháng: Liệu tiền mã hóa có giải quyết được bài toán phân mảnh thanh khoản?
Cổ phiếu token hóa đang phát triển trên ba hướng đi riêng biệt, tuy nhiên tình trạng thanh khoản đang phải đối mặt với áp lực chia cắt từ cả hai chiều dọc và ngang.
Ý chính
Dù tốc độ tăng trưởng chung của mảng RWA có phần chững lại trong thời gian gần đây, lĩnh vực cổ phiếu token hóa vẫn duy trì nhịp độ mở rộng vô cùng mạnh mẽ. Hiện tại, thị trường này đang phát triển chủ yếu qua ba kênh chính:
- Cổ phiếu token hóa dạng chứng khoán liên kết (Linked Security) do Ondo, xStocks, Robinhood cùng nhiều đơn vị khác cung cấp;
- Chứng khoán token hóa được bảo trợ bởi nhà phát hành (Issuer-Sponsored) từ Securitize, Figure, Superstate cùng các bên khác;
- Sự bứt phá của các sàn giao dịch hợp đồng vĩnh viễn (dù về mặt bản chất, đây chưa hẳn là hình thức token hóa thực thụ).
Song hành với đà tăng trưởng trưởng chung, hiện tượng phân mảnh thanh khoản đang dần trở thành hệ lụy đáng ngại. Ngay cả khi có cùng một tài sản cơ sở, dòng tiền vẫn bị chia cắt theo hai chiều hướng rõ rệt:
- Chiều dọc: Giữa các cấu trúc token hóa khác nhau;
- Chiều ngang: Giữa những nhà cung cấp dịch vụ token hóa áp dụng cùng một cấu trúc.
Ở một góc nhìn lạc quan hơn, đặc biệt trong việc mở rộng khả năng tiếp cận thị trường, hiện tượng này chưa hẳn đã hút cạn thanh khoản hiện có. Thay vào đó, các loại cổ phiếu token hóa có thể đang thu hút thêm nguồn vốn từ những nhà đầu tư trước đây chưa thể tiếp cận thị trường chứng khoán Mỹ, và sự phân mảnh chỉ là một hệ quả đi kèm tất yếu.
Dẫu vậy, việc thanh khoản bị xé nhỏ trong ngách cổ phiếu token hóa vẫn là một thách thức hiện hữu. Một số giải pháp tiềm năng bao gồm:
- Sự xuất hiện của các nền tảng điều phối hoặc thanh toán bù trừ tương tự như trong thị trường stablecoin;
- Dưới áp lực của kinh tế quy mô, thị trường sẽ tự tái cấu trúc để tiến tới mô hình độc quyền nhóm hoặc độc quyền hoàn toàn.
Trái phiếu chính phủ token hóa chững lại, trong khi cổ phiếu token hóa tăng tốc
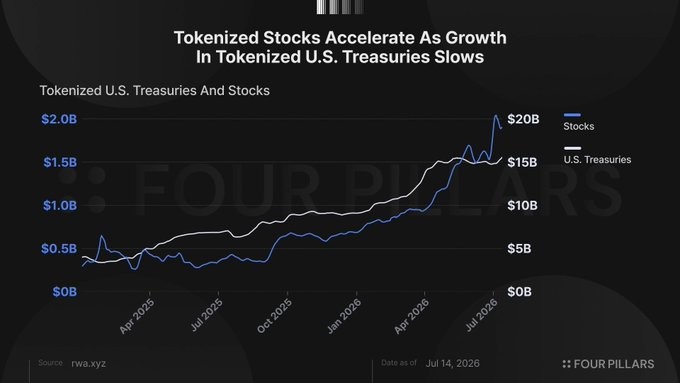
Sự quan tâm của thị trường đối với RWA vẫn duy trì ở mức cao. Phải thừa nhận rằng trái phiếu chính phủ Mỹ được token hóa từ trước đến nay luôn đóng vai trò là động lực chính thúc đẩy sự phát triển của toàn bộ mảng RWA. Kể từ ngày 1/1/2024 đến nay, tổng vốn hóa thị trường tiền mã hóa chỉ nhích từ 1.650 tỷ USD lên 2.190 tỷ USD, tương ứng mức tăng khoảng 1,33 lần; trong khi cùng kỳ, thị trường trái phiếu chính phủ Mỹ được token hóa đã bùng nổ từ 695 triệu USD lên tới 16,1 tỷ USD, ghi nhận mức tăng trưởng gấp 23 lần.
Mặc dù vậy, phân khúc trái phiếu chính phủ token hóa từng chứng kiến tốc độ tăng trưởng bùng nổ nay đã bắt đầu chậm lại. Xu hướng này không chỉ giới hạn riêng ở trái phiếu. Các lĩnh vực RWA khác như stablecoin, tín dụng tư nhân hay hàng hóa gần đây cũng cho thấy dấu hiệu chững lại hoặc thậm chí thu hẹp. Đi ngược lại xu thế chung của toàn ngành RWA, cổ phiếu token hóa lại là cái tên nổi bật ghi nhận đà bứt phá nhanh chóng.
Chỉ trong ba tháng qua, quy mô thị trường cổ phiếu token hóa đã leo dốc từ 1,2 tỷ USD lên 1,88 tỷ USD, tương ứng mức tăng trưởng 56%. Trong cùng khoảng thời gian đó, trái phiếu chính phủ Mỹ token hóa chỉ nhích nhẹ 7,3%, tín dụng tư nhân tăng 16%, còn mặt hàng hàng hóa lại sụt giảm 13%. Những con số này phản ánh rõ nét tốc độ tăng trưởng phi mã của phân khúc cổ phiếu token hóa thời gian gần đây.
Sự vươn lên nhanh chóng của cổ phiếu token hóa xuất phát từ một số yếu tố cốt lõi. Trước hết, nhờ làn sóng tăng giá của các cổ phiếu liên quan đến trí tuệ nhân tạo (AI) và chất bán dẫn, nhóm tài sản cổ phiếu đã thu hút được sự chú ý lớn hơn từ công chúng. Thêm vào đó, khi thị trường RWA ngày càng chín muồi, các phương thức và cấu trúc token hóa cổ phiếu cũng trở nên minh bạch và rõ ràng hơn. Kết quả là, hàng loạt nền tảng đã bắt đầu cung cấp dịch vụ token hóa cổ phiếu, giúp thị trường chứng kiến sự gia tăng đáng kể về quy mô.
Đà tăng trưởng hiện tại của cổ phiếu token hóa chủ yếu dựa trên ba kênh chính:
Thứ nhất là sự trỗi dậy của các nền tảng ứng dụng cấu trúc ngoài khơi để chuyển đổi các công cụ nợ thành chứng khoán liên kết (Linked Securities), tiêu biểu như Ondo Global Markets, Backed Finance xStocks và Robinhood Stock Tokens. Những loại token cổ phiếu này không đại diện cho quyền sở hữu trực tiếp đối với cổ phần cơ sở. Tuy nhiên, nhờ ít vướng phải các rào cản pháp lý trong quá trình phân phối thứ cấp, chúng có thể được tận dụng linh hoạt trong các giao thức DeFi trên chuỗi, từ đó đạt tốc độ tăng trưởng phi mã.
Thứ hai là sự phát triển của các nền tảng như Securitize, Superstate và Figure. Các đơn vị này tiến hành token hóa trực tiếp cổ phiếu hiện hữu thông qua các tổ chức đại lý chuyển nhượng (transfer agent). Do tuân thủ tuyệt đối các quy định về chứng khoán khi số hóa cổ phần, các nền tảng này phải đối mặt với những ràng buộc pháp lý khắt khe trong cả khâu phát hành lẫn giao dịch thứ cấp. Hệ quả là số lượng cổ phiếu khả dụng ít hơn và tính thanh khoản cũng bị bó hẹp hơn. Mặc dù vậy, khi hợp tác với các doanh nghiệp để token hóa cổ phần, dù số lượng cổ phiếu có thể hạn chế, quy mô token hóa cho mỗi mã lại có thể rất lớn. Do đó, các đơn vị này vẫn đóng góp đáng kể vào đà đi lên của thị trường cổ phiếu token hóa trong thời gian qua.
Kênh cuối cùng đến từ các sàn giao dịch hợp đồng vĩnh viễn như Hyperliquid, Variational Omni và QFEX. Xét về mặt bản chất, các sản phẩm cổ phiếu được giao dịch trên những sàn này không phải là cổ phiếu token hóa thực thụ. Dù vậy, một lượng lớn người dùng vẫn có thể tiếp cận các sản phẩm bám sát biến động giá cổ phiếu thông qua các sàn phái sinh này với quy mô vô cùng lớn.
Tuy nhiên, nếu nhìn nhận từ lăng kính phát triển của thị trường tài chính, sự xuất hiện và lớn mạnh của cổ phiếu token hóa không thể hoàn toàn được coi là tín hiệu tích cực. Giống như mọi mặt tối đi kèm với sự tăng trưởng, sự bùng nổ của cổ phiếu token hóa cũng đồng thời làm nảy sinh một số vấn đề. Báo cáo này sẽ tập trung phân tích một trong số những thách thức đó: tình trạng phân mảnh thanh khoản.
Hiện tượng phân mảnh thanh khoản của cổ phiếu token hóa
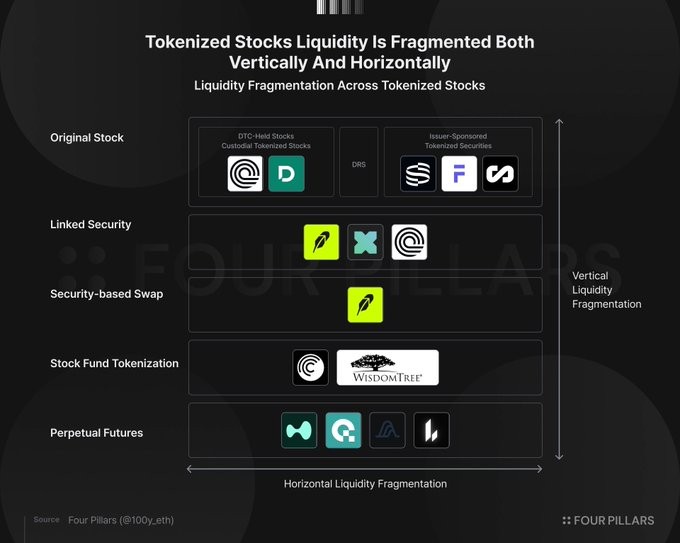
Ngay cả khi có cùng một tài sản cơ sở, thanh khoản vẫn bị xé nhỏ theo cả hai chiều dọc và ngang do sự khác biệt về cấu trúc và nền tảng token hóa.
Sự phân mảnh thanh khoản theo chiều dọc giữa các phương thức token hóa khác nhau
Thị trường hiện ứng dụng rất nhiều cách thức khác nhau để token hóa cổ phiếu:
- Cổ phiếu token hóa dạng lưu ký (Custodial Tokenized Stocks): Bên thứ ba tiến hành số hóa quyền lợi đối với cổ phần được lưu trữ trong hệ thống lưu ký của DTC. Các ví dụ tiêu biểu gồm DTCC, Ondo, Dinari.
- Cổ phiếu token hóa do nhà phát hành bảo trợ (Issuer-Sponsored Tokenized Stocks): Nhà phát hành hoặc đại lý chuyển nhượng trực tiếp số hóa quyền sở hữu cổ phần. Các đại diện nổi bật là Securitize, Figure, Superstate.
- Chứng khoán liên kết (Linked Security): Bên thứ ba phát hành và token hóa một loại chứng khoán độc lập nhằm cung cấp quyền tiếp cận kinh tế đối với cổ phiếu cơ sở. Có thể kể đến Robinhood Stock Tokens, Backed Finance xStocks, Ondo Global Markets.
- Hợp đồng hoán đổi dựa trên chứng khoán (Security-Based Swap): Bên thứ ba token hóa một hợp đồng phái sinh mô phỏng biên độ lợi nhuận của cổ phiếu cơ sở, với ví dụ điển hình là Robinhood Classic Stock Tokens.
- Token hóa quỹ cổ phiếu (Stock Fund Tokenization): Số hóa các chứng chỉ quỹ được cấu thành từ danh mục cổ phiếu, ví dụ như Centrifuge và WisdomTree.
- Hợp đồng vĩnh viễn (Perpetual Futures): Các nền tảng này không thực sự token hóa cổ phiếu, mà thay vào đó vận hành các sàn giao dịch cung cấp thị trường hợp đồng vĩnh viễn bám sát giá cổ phiếu, chẳng hạn như Hyperliquid, QFEX, Variational Omni, Lighter.
Ngay cả với cùng một cổ phiếu cơ sở, sự khác biệt trong phương thức token hóa vẫn tạo ra khoảng cách phân mảnh thanh khoản. Trong khi cổ phiếu token hóa dạng lưu ký và được bảo trợ bởi nhà phát hành dựa trên cổ phần gốc; thì chứng khoán liên kết lại số hóa các công cụ nợ, hợp đồng hoán đổi dựa trên chứng khoán số hóa các sản phẩm phái sinh, còn token hóa quỹ cổ phiếu lại liên quan đến chứng chỉ quỹ. Do đó, các công cụ này hoàn toàn không thể tương tác lẫn nhau. Riêng các hợp đồng vĩnh viễn về bản chất không thực hiện việc token hóa cổ phiếu, vì vậy chúng được giao dịch trong các thị trường biệt lập với nguồn thanh khoản độc lập.
Sự phân mảnh thanh khoản theo chiều ngang trong cùng một phương thức token hóa
Ngay cả khi sử dụng chung một phương thức token hóa, dòng tiền vẫn bị chia cắt tùy thuộc vào đơn vị thực hiện quá trình số hóa.
- Cổ phiếu gốc: Thậm chí khi các token đều bắt nguồn từ cổ phần gốc, chúng chưa chắc đã có khả năng tương thích với nhau. Cổ phần nằm trong hệ thống lưu ký của DTC được số hóa thành cổ phiếu lưu ký sẽ khác biệt hoàn toàn với cổ phần có quyền sở hữu đăng ký trực tiếp qua đại lý chuyển nhượng dưới dạng token do nhà phát hành bảo trợ. Do đó, thanh khoản bị chia tách thành ba nhóm: 1) Cổ phiếu lưu ký trong hệ thống DTC và token tương ứng; 2) Cổ phiếu đăng ký quyền sở hữu trực tiếp thông qua DRS; và 3) Cổ phiếu token hóa do nhà phát hành bảo trợ. Nguyên nhân là vì ba nhóm này không thể tương tác chéo với nhau.
- Chứng khoán liên kết: Dưới mô hình này, thanh khoản bị xé lẻ giữa các nền tảng token hóa khác nhau. Dù cổ phiếu cơ sở và cấu trúc token giống nhau, thành phẩm cuối cùng vẫn mang đặc thù riêng tùy thuộc vào tổ chức phát hành token, đơn cử như Robinhood, xStocks hoặc Ondo Global Markets.
- Token hóa quỹ cổ phiếu: Tình trạng phân mảnh cũng diễn ra vô cùng gay gắt tại đây, phụ thuộc vào loại quỹ và đơn vị quản lý. Tuy nhiên, rất khó để quy trách nhiệm cho riêng bản thân việc token hóa. Các quỹ và ETF cấu thành từ cổ phiếu vốn dĩ đã tồn tại dưới nhiều hình thức khác nhau trong hệ thống tài chính truyền thống, bản thân dòng tiền của chúng đã vốn dĩ bị phân mảnh.
- Hợp đồng vĩnh viễn: Tiếp nối thành công của Hyperliquid, hàng loạt sàn giao dịch hợp đồng vĩnh viễn đã ra đời. Dù cùng niêm yết một mã cổ phiếu, tài sản đó vẫn sẽ được giao dịch riêng biệt trên từng sàn với những bể thanh khoản bị chia cắt hoàn toàn.
Một kịch bản giả định
Hãy hình dung một kịch bản giả định: Cổ phiếu TSLA được token hóa thông qua toàn bộ các phương thức và nền tảng kể trên. Khi đó, TSLA sẽ xuất hiện trên thị trường dưới hàng loạt hình thức giao dịch khác nhau:
- TSLA gốc: Cổ phiếu TSLA giao dịch trên sàn Nasdaq. Ngay cả trong thị trường chứng khoán truyền thống, TSLA không chỉ giao dịch độc quyền tại Nasdaq Mỹ mà còn xuất hiện trên nhiều sàn điện tử công cộng, các hệ thống giao dịch thay thế (ATS) và thị trường phi tập trung (OTC). Cổ phiếu này còn được giao dịch tại nhiều sàn quốc tế dưới dạng chứng chỉ lưu ký. Vì thế, thanh khoản của nó vốn đã chịu một mức độ phân mảnh nhất định.
- Nhiều biến thể TSLA token hóa dạng lưu ký: Đây là các sản phẩm số hóa quyền lợi đối với cổ phần TSLA hiện đang nằm trong hệ thống tài khoản môi giới và lưu ký DTC truyền thống. DTCC có thể token hóa TSLA, đồng thời các công ty chứng khoán khác nhau cũng có thể tự số hóa quyền lợi riêng của họ đối với cổ phần TSLA. Mặc dù vậy, do các token này chỉ đóng vai trò là biên nhận số đại diện cho quyền lợi bên trong hệ thống chứng khoán truyền thống, rất khó để xem thanh khoản của chúng hoàn toàn tách rời khỏi cổ phiếu gốc.
- TSLA DRS: Cổ phiếu TSLA nắm giữ thông qua hệ thống DRS, với quyền sở hữu được đăng ký trực tiếp tại Tesla hoặc đại lý chuyển nhượng của công ty này. Tài sản này đã bắt đầu tách rời khỏi nguồn thanh khoản của cổ phiếu TSLA gốc.
- TSLA token hóa do nhà phát hành bảo trợ: Cổ phiếu TSLA được số hóa dưới dạng token với quyền sở hữu đăng ký trực tiếp tại Tesla hoặc đại lý chuyển nhượng. Muốn giao dịch chung một bể thanh khoản với cổ phiếu TSLA gốc, quyền sở hữu cần phải được chuyển đổi ngược lại vào hệ thống lưu ký của DTC.
- Nhiều biến thể chứng khoán liên kết TSLA: Theo mô hình này, các nền tảng token hóa sẽ số hóa các công cụ nợ được bảo đảm bằng tỷ lệ 1:1 với cổ phiếu TSLA. Do các nền tảng như Robinhood, Ondo hay xStocks đều có thể tự mình token hóa TSLA thành các loại mã thông báo khác nhau, hiện tượng phân mảnh thanh khoản từ đó mà hình thành.
- Nhiều biến thể hợp đồng hoán đổi dựa trên chứng khoán TSLA: Ở cấu trúc này, nền tảng tiến hành token hóa các hợp đồng phái sinh lấy cổ phiếu TSLA làm tài sản cơ sở.
- Nhiều chứng chỉ quỹ cổ phiếu tích hợp TSLA: Đây là hình thức token hóa các chứng chỉ quỹ mà trong danh mục đầu tư có bao gồm TSLA.
- TSLA giao dịch trên nhiều sàn hợp đồng vĩnh viễn: TSLA được giao dịch đơn lẻ trên từng sàn phái sinh, mỗi nơi sở hữu một nguồn thanh khoản độc lập.
Tóm lại, dẫu cho thanh khoản của TSLA trong hệ thống chứng khoán truyền thống vốn dĩ đã bị phân mảnh, sự chia cắt đó trong lịch sử phần lớn chỉ giới hạn trong các hệ thống giao dịch thay thế, DRS và các sàn quốc tế. Ngược lại, trong hệ sinh thái cổ phiếu token hóa, sự tồn tại của vô số hình thức TSLA khác nhau dưới nhiều cấu trúc pháp lý — từ hợp đồng phái sinh, chứng khoán nợ cho đến chứng chỉ quỹ — là hoàn toàn có thật. Các sản phẩm này còn có thể nhắm đến những nhóm nhà đầu tư hoàn toàn khác biệt, chẳng hạn như nhà đầu tư Mỹ và phi Mỹ, hay nhà đầu tư cá nhân và tổ chức.
Không một sản phẩm nào trong số này có khả năng tương tác chéo, tất cả đều vận hành trong các thị trường có thanh khoản biệt lập. Hệ quả là quá trình token hóa có thể khiến mức độ phân mảnh thanh khoản của TSLA trở nên trầm trọng hơn rất nhiều so với hiện tại.
Nghịch lý của cổ phiếu token hóa: Làm thế nào để giải quyết bài toán phân mảnh thanh khoản?
Giá trị cốt lõi mà cổ phiếu token hóa mang lại là vô cùng rõ ràng. Chúng cung cấp khả năng tiếp cận tốt hơn, thời gian giao dịch 24/7, tốc độ thanh toán nhanh chóng cùng khả năng tích hợp liền mạch với các hợp đồng thông minh. Mục tiêu của việc token hóa là mang đến các dịch vụ tài chính tối ưu hơn cho người dùng trên toàn cầu. Tuy nhiên, đối với riêng ngách cổ phiếu token hóa, nó dường như lại tạo ra một tác dụng phụ mang tính nghịch lý: sự phân mảnh thanh khoản.
Ở góc độ cá nhân, tôi cho rằng nhận định này đúng một phần nhưng cũng sai một phần. Cách thức chúng ta đánh giá vấn đề này hoàn toàn phụ thuộc vào lăng quan sát hệ sinh thái cổ phiếu token hóa.
Nếu nhìn nhận dưới lăng kính thực trạng hiện tại, hệ sinh thái cổ phiếu token hóa chắc chắn đang vướng phải bài toán phân mảnh thanh khoản. Một mã cổ phiếu có thể cùng lúc chịu sự chia cắt thanh khoản theo chiều dọc giữa các cấu trúc token hóa khác nhau, và theo chiều ngang giữa các nền tảng áp dụng cùng một cấu trúc đó.
Tuy nhiên, nếu đứng từ góc độ mở rộng khả năng tiếp cận, bức tranh lại hoàn toàn khác. Thay vì kết luận rằng token hóa đang làm xé lẻ thanh khoản vốn có của thị trường chứng khoán, việc nhìn nhận đúng đắn hơn là các nền tảng mới ra đời đã cải thiện đáng kể khả năng gia nhập vào những thị trường này, từ đó vô tình dẫn đến sự phân mảnh thanh khoản. Các giải pháp như token hóa chứng khoán liên kết, token hóa hợp đồng hoán đổi dựa trên chứng khoán và các hợp đồng vĩnh viễn đã mở ra lối đi cho những nhà đầu tư trước đây khó tiếp cận cổ phiếu Mỹ, qua đó bơm thêm dòng tiền mới vào thị trường.
Dù việc phân mảnh thanh khoản là một khiếm khuyết nội tại của cổ phiếu token hóa hay chỉ là một hệ quả tất yếu trong giai đoạn phát triển, vấn đề này chắc chắn sẽ trở nên trầm trọng hơn nếu quy mô thị trường bành trướng vượt xa mức hiện tại. Do đó, việc tìm ra lời giải là điều vô cùng cấp thiết.
Trong phân khúc stablecoin, các doanh nghiệp đã thử nghiệm giải pháp thông qua các nền tảng điều phối stablecoin hoặc các dịch vụ tương tự nhà thanh toán bù trừ nhằm khắc phục tình trạng phân mảnh thanh khoản. Vậy bài toán tương tự với cổ phiếu token hóa sẽ được giải quyết ra sao? Có thể cân nhắc hai kịch bản tiềm năng.
Kịch bản đầu tiên là sự ra đời của một nền tảng đóng vai trò điều phối hoặc thanh toán bù trừ tương tự như stablecoin trong phân khúc cổ phiếu token hóa. Dù vậy, khác với stablecoin — vốn thường áp dụng phương pháp token hóa đồng nhất với cấu trúc quyền lợi tương đối đơn giản, cổ phiếu token hóa lại sử dụng vô vàn cấu trúc số hóa khác nhau, đi kèm các quyền lợi phức tạp và bao phủ số lượng chứng khoán lớn hơn rất nhiều so với stablecoin. Do đó, rất khó để hình dung một thực thể đơn lẻ nào có thể xử lý toàn bộ khối lượng phức tạp đó ở quy mô lớn.
Kịch bản thứ hai là thị trường tự tái cấu trúc để tiến tới mô hình độc quyền nhóm. Trong giai đoạn sơ khai của bất kỳ ngành nghề nào, sự xuất hiện của đông đảo người chơi là điều hiển nhiên. Dù vậy, các yếu tố như thanh khoản và hiệu ứng mạng lưới rất có khả năng sẽ thúc đẩy thị trường hợp nhất xoay quanh một số ít nền tảng thống trị hoặc độc quyền. Cổ phiếu token hóa khó có thể là ngoại lệ. Khi hành lang pháp lý dần trở nên minh bạch và các rào cản được tháo gỡ, một cấu trúc hoặc nền tảng token hóa cổ phiếu đặc thù nào đó có thể sẽ bứt phá mạnh mẽ, từ đó kéo dòng thanh khoản tập trung trở lại.
Cổ phiếu token hóa vẫn đang ở những bước đi đầu tiên. Tiếp nối bước chân của stablecoin và trái phiếu chính phủ token hóa, thị trường cổ phiếu token hóa sẽ chuyển biến ra sao và liệu nó có mang lại cho nhà đầu tư giá trị sát với mục đích cốt lõi của quyền sở hữu cổ phần hay không, vẫn là điều cần thời gian trả lời.
Bình luận (0)
Đăng nhập để tham gia thảo luận.
Bài viết liên quan
Cổ phiếu Mỹ on-chain thành xu hướng chủ đạo: ONDO tăng 30% trong ba tuần, dòng tiền đang kỳ vọng động lực nào?
Góc nhìn thị trường, tổng quan một bài viết về các động lực mới nhất của đồng $ONDO.
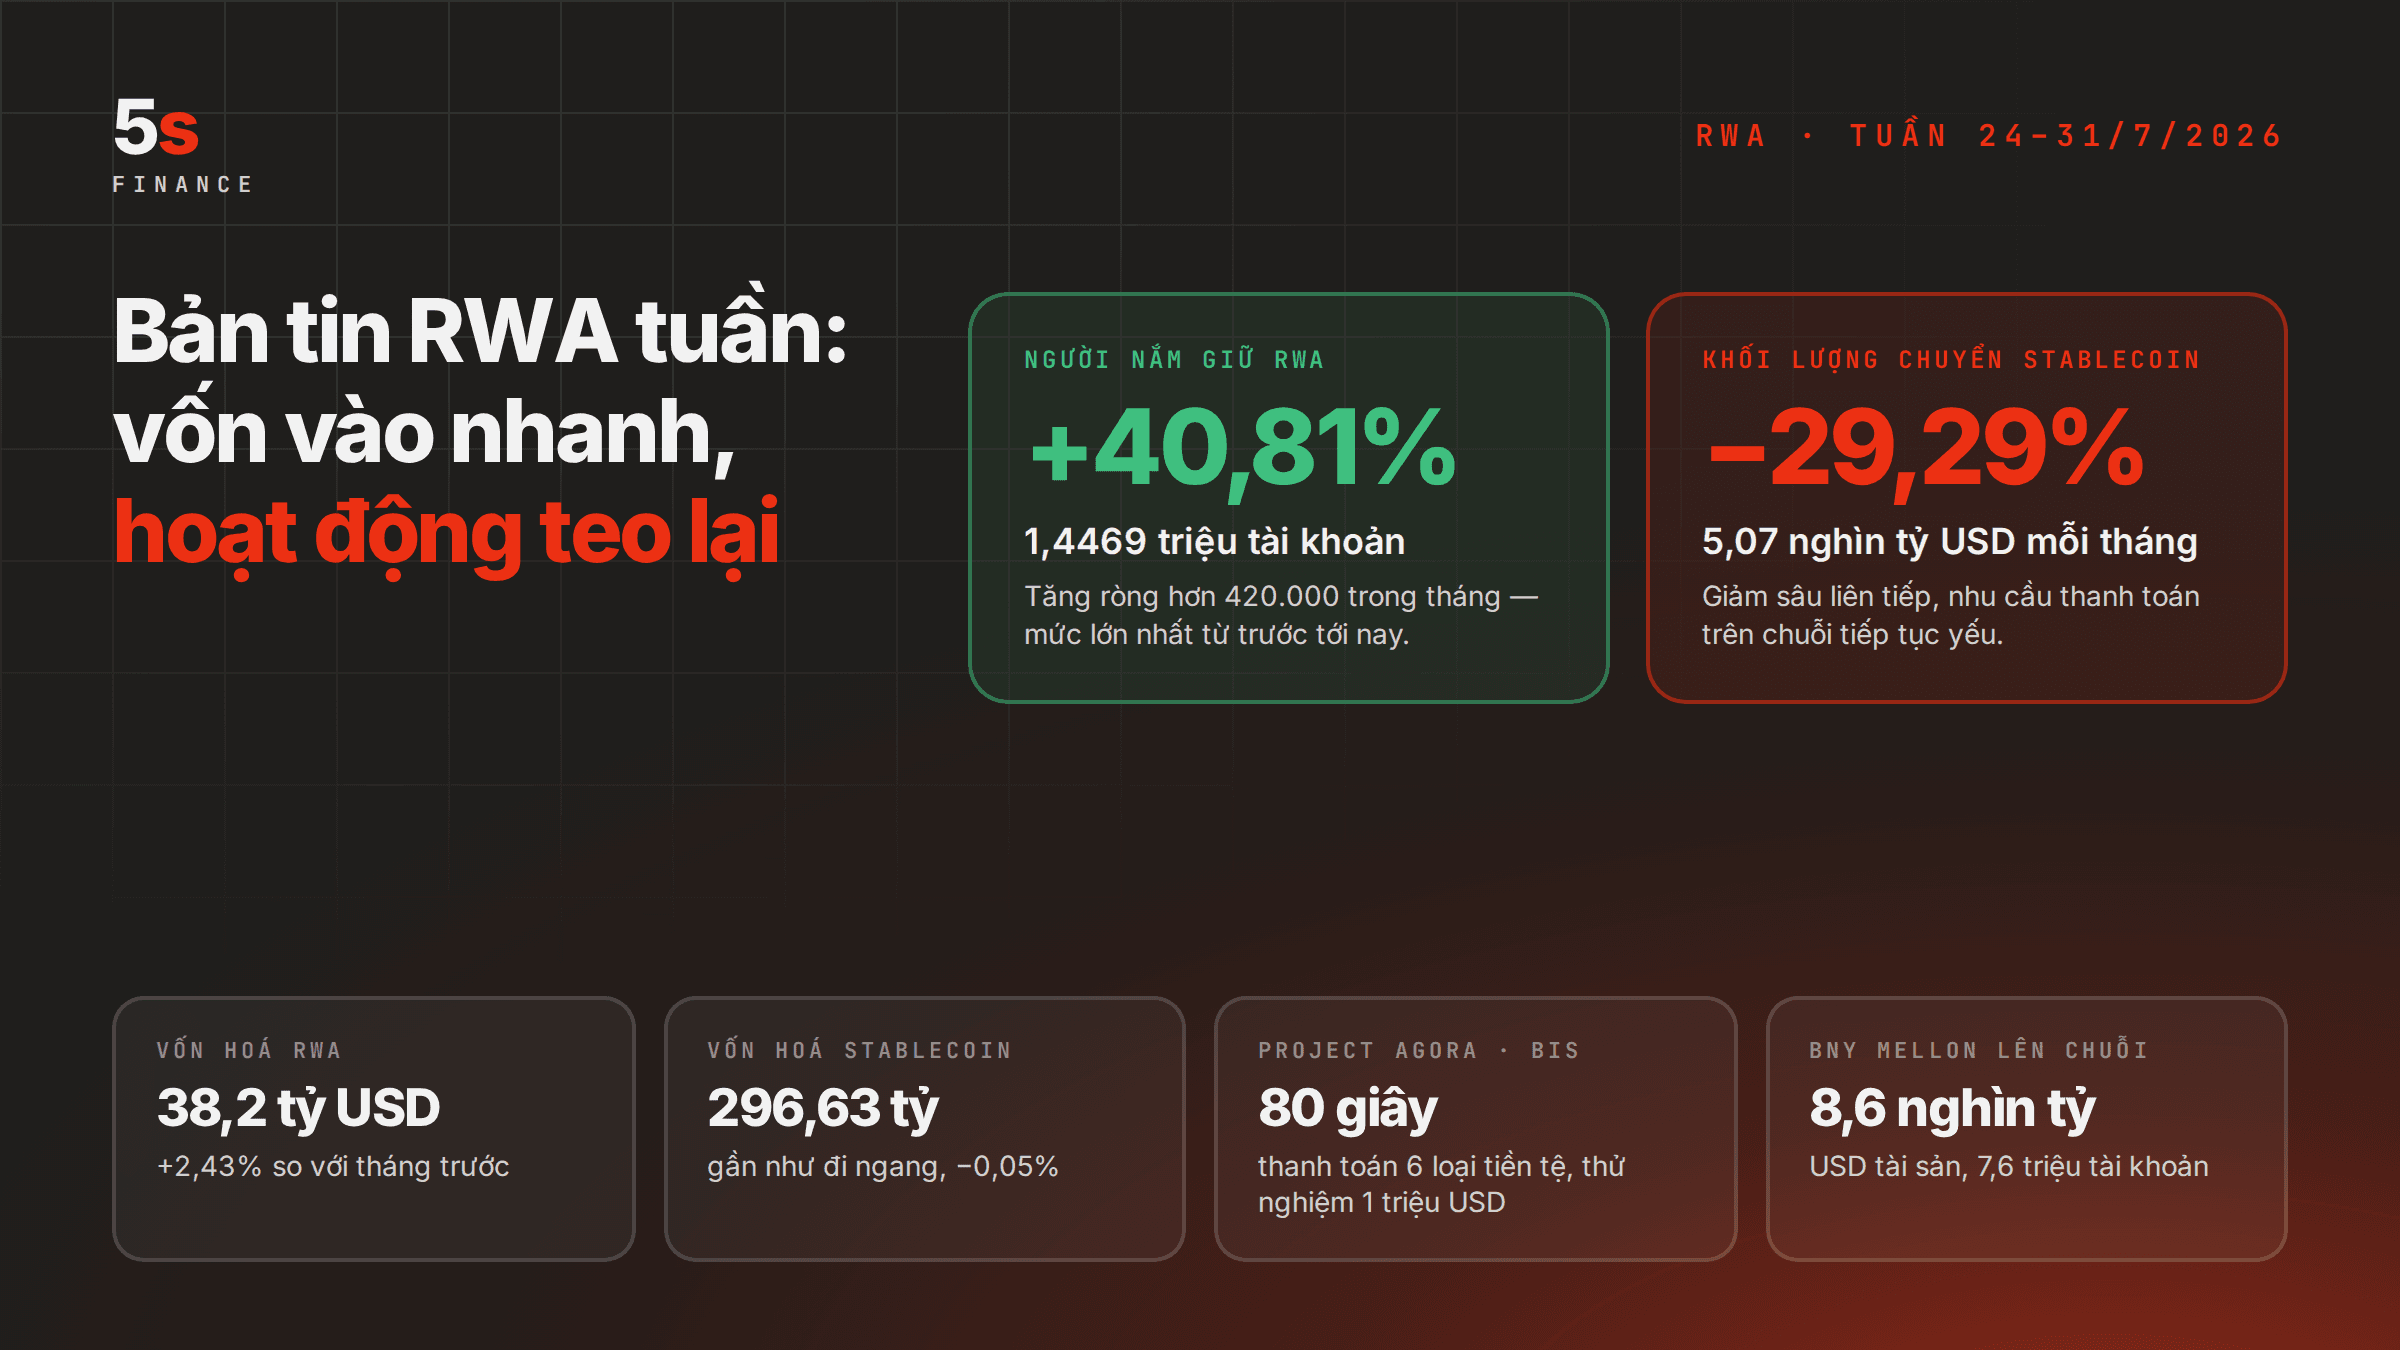
Bản tin RWA: 10 tổ chức tài chính châu Âu thành lập hợp tác xã tài sản mã hóa; Ondo ra mắt mạng thực thi mới Ondo Network
Tổng vốn hóa thị trường RWA trên chuỗi ổn định ở mức 36.8 tỷ USD, số lượng người nắm giữ đạt mức cao kỷ lục, nhưng khối lượng chuyển khoản hàng tháng của stablecoin giảm gần 30%, nhu cầu thanh toán trên chuỗi trầm lắng, cho thấy sự tồn tại song song giữa việc dòng vốn tích tụ và sự suy giảm hoạt động.
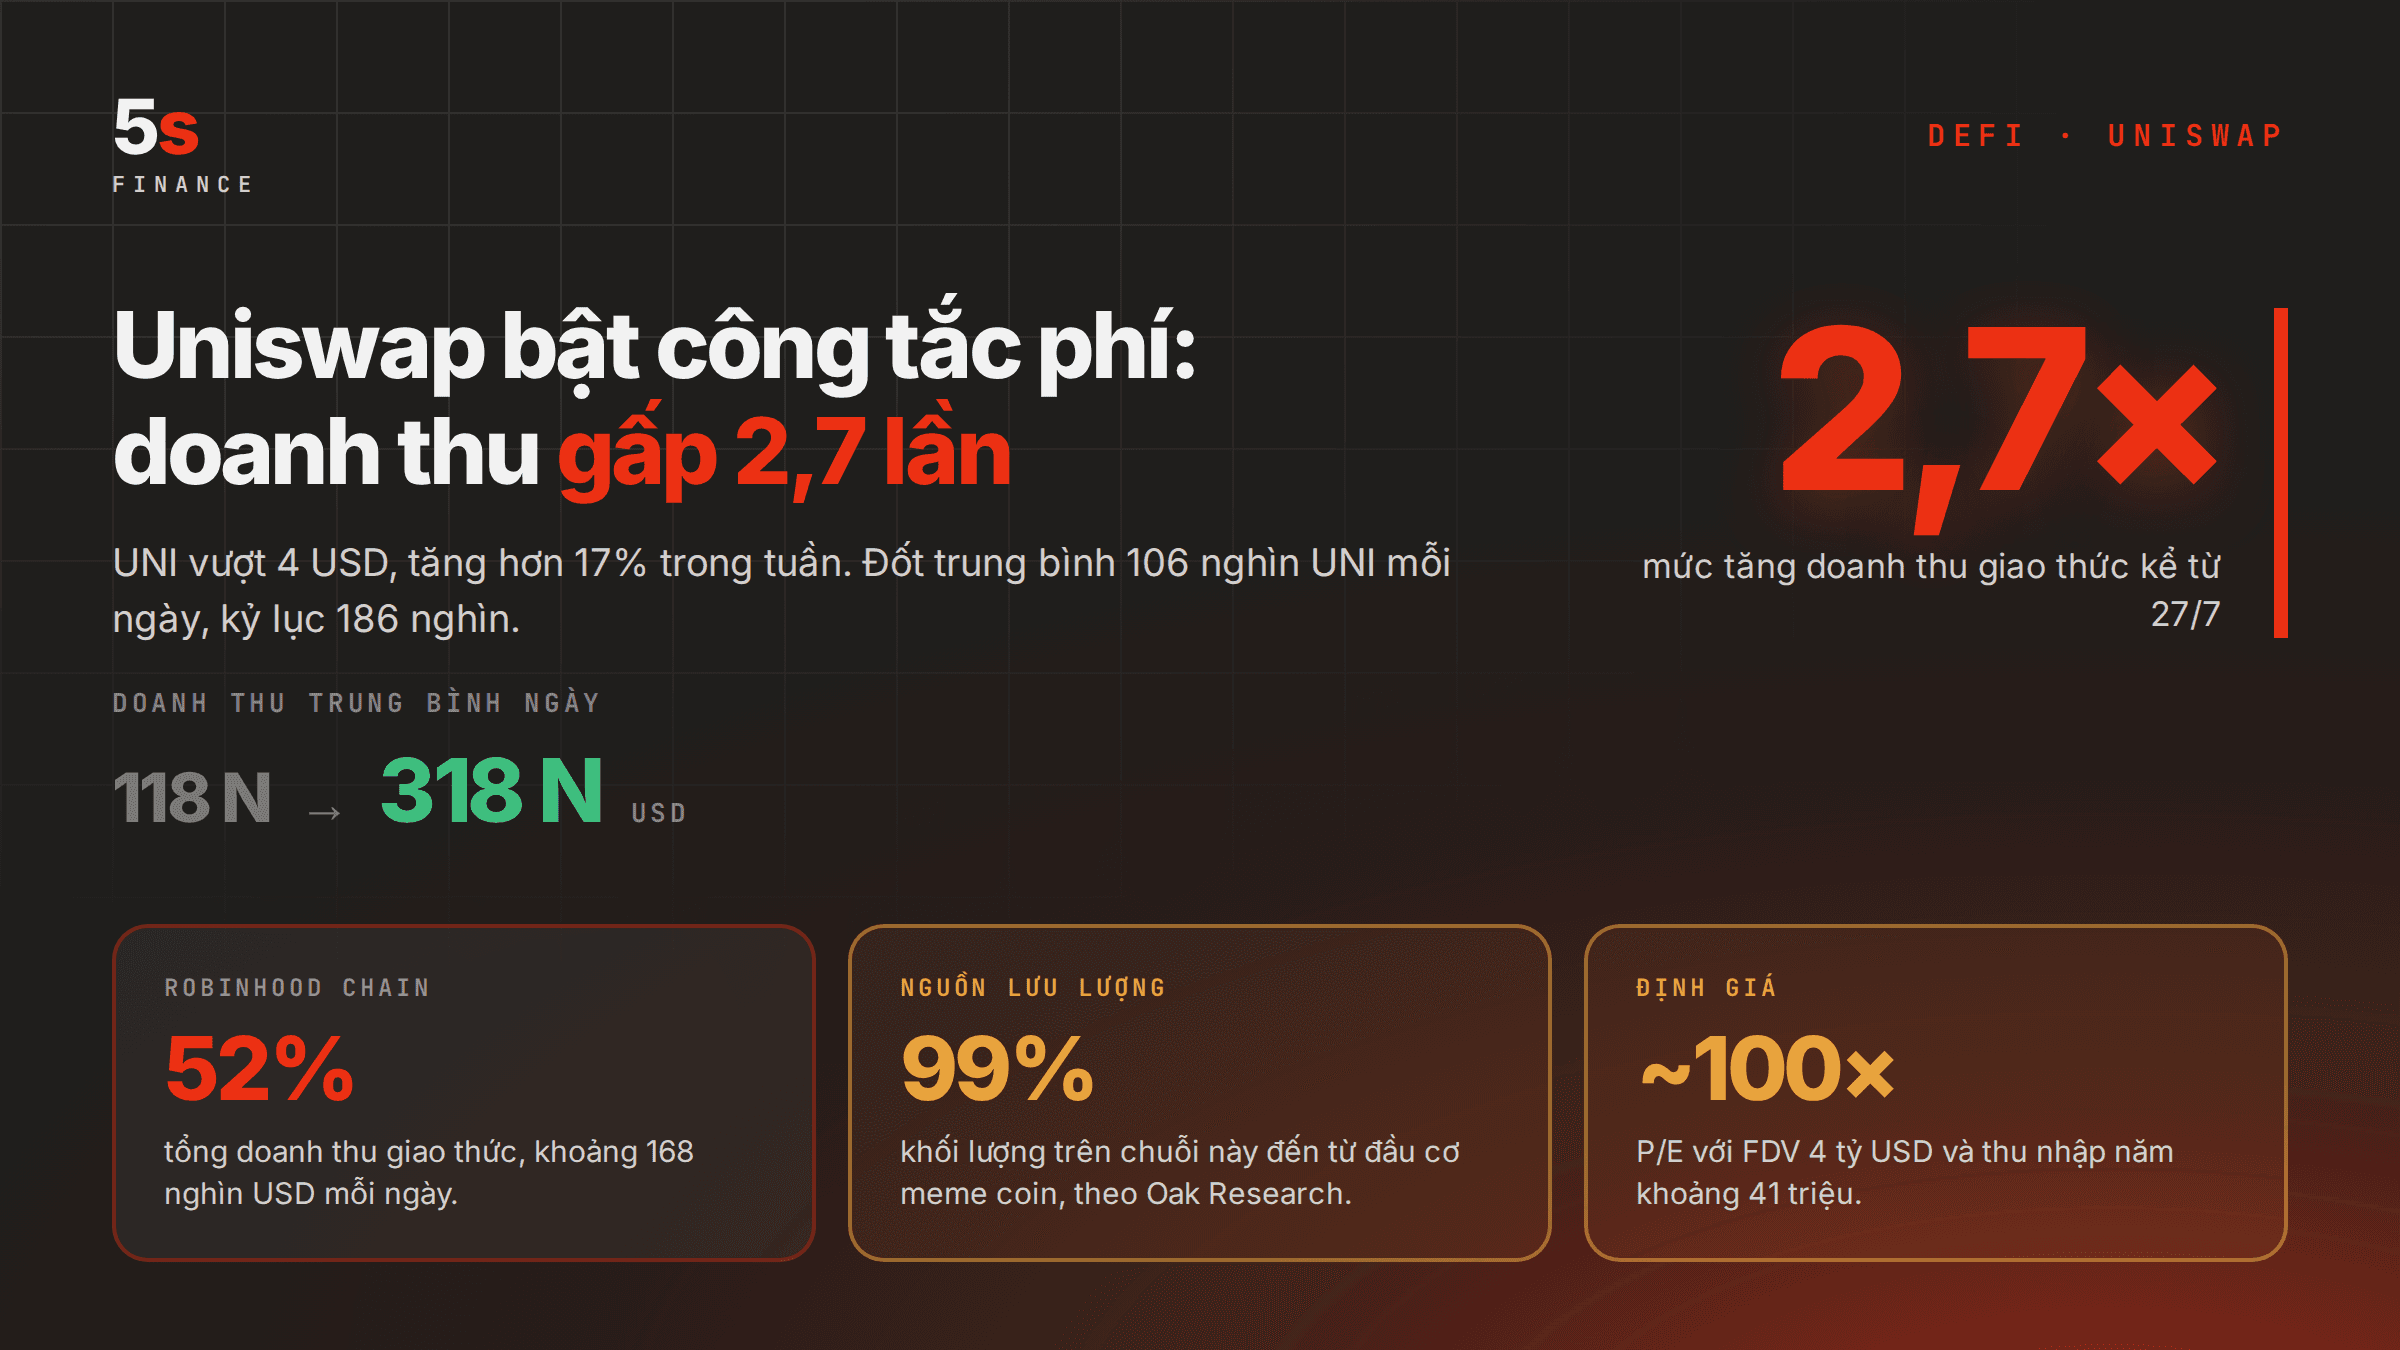
Uniswap kích hoạt cơ chế thu phí: Bước ngoặt thương mại và phép thử đầu tiên vào tháng 9
Cơ chế thu phí của Uniswap đã chính thức kích hoạt, giúp giá UNI tăng hơn 10% trong ngày và vượt mốc 4 USD. Robinhood Chain đóng góp hơn một nửa doanh thu, tạo ra làn sóng đốt token mạnh mẽ. Tuy nhiên, sự phụ thuộc vào các đồng meme coin và những lo ngại về quyền lợi của nhà cung cấp thanh khoản vẫn là những thách thức lớn đối với sự bền vững của giao thức.
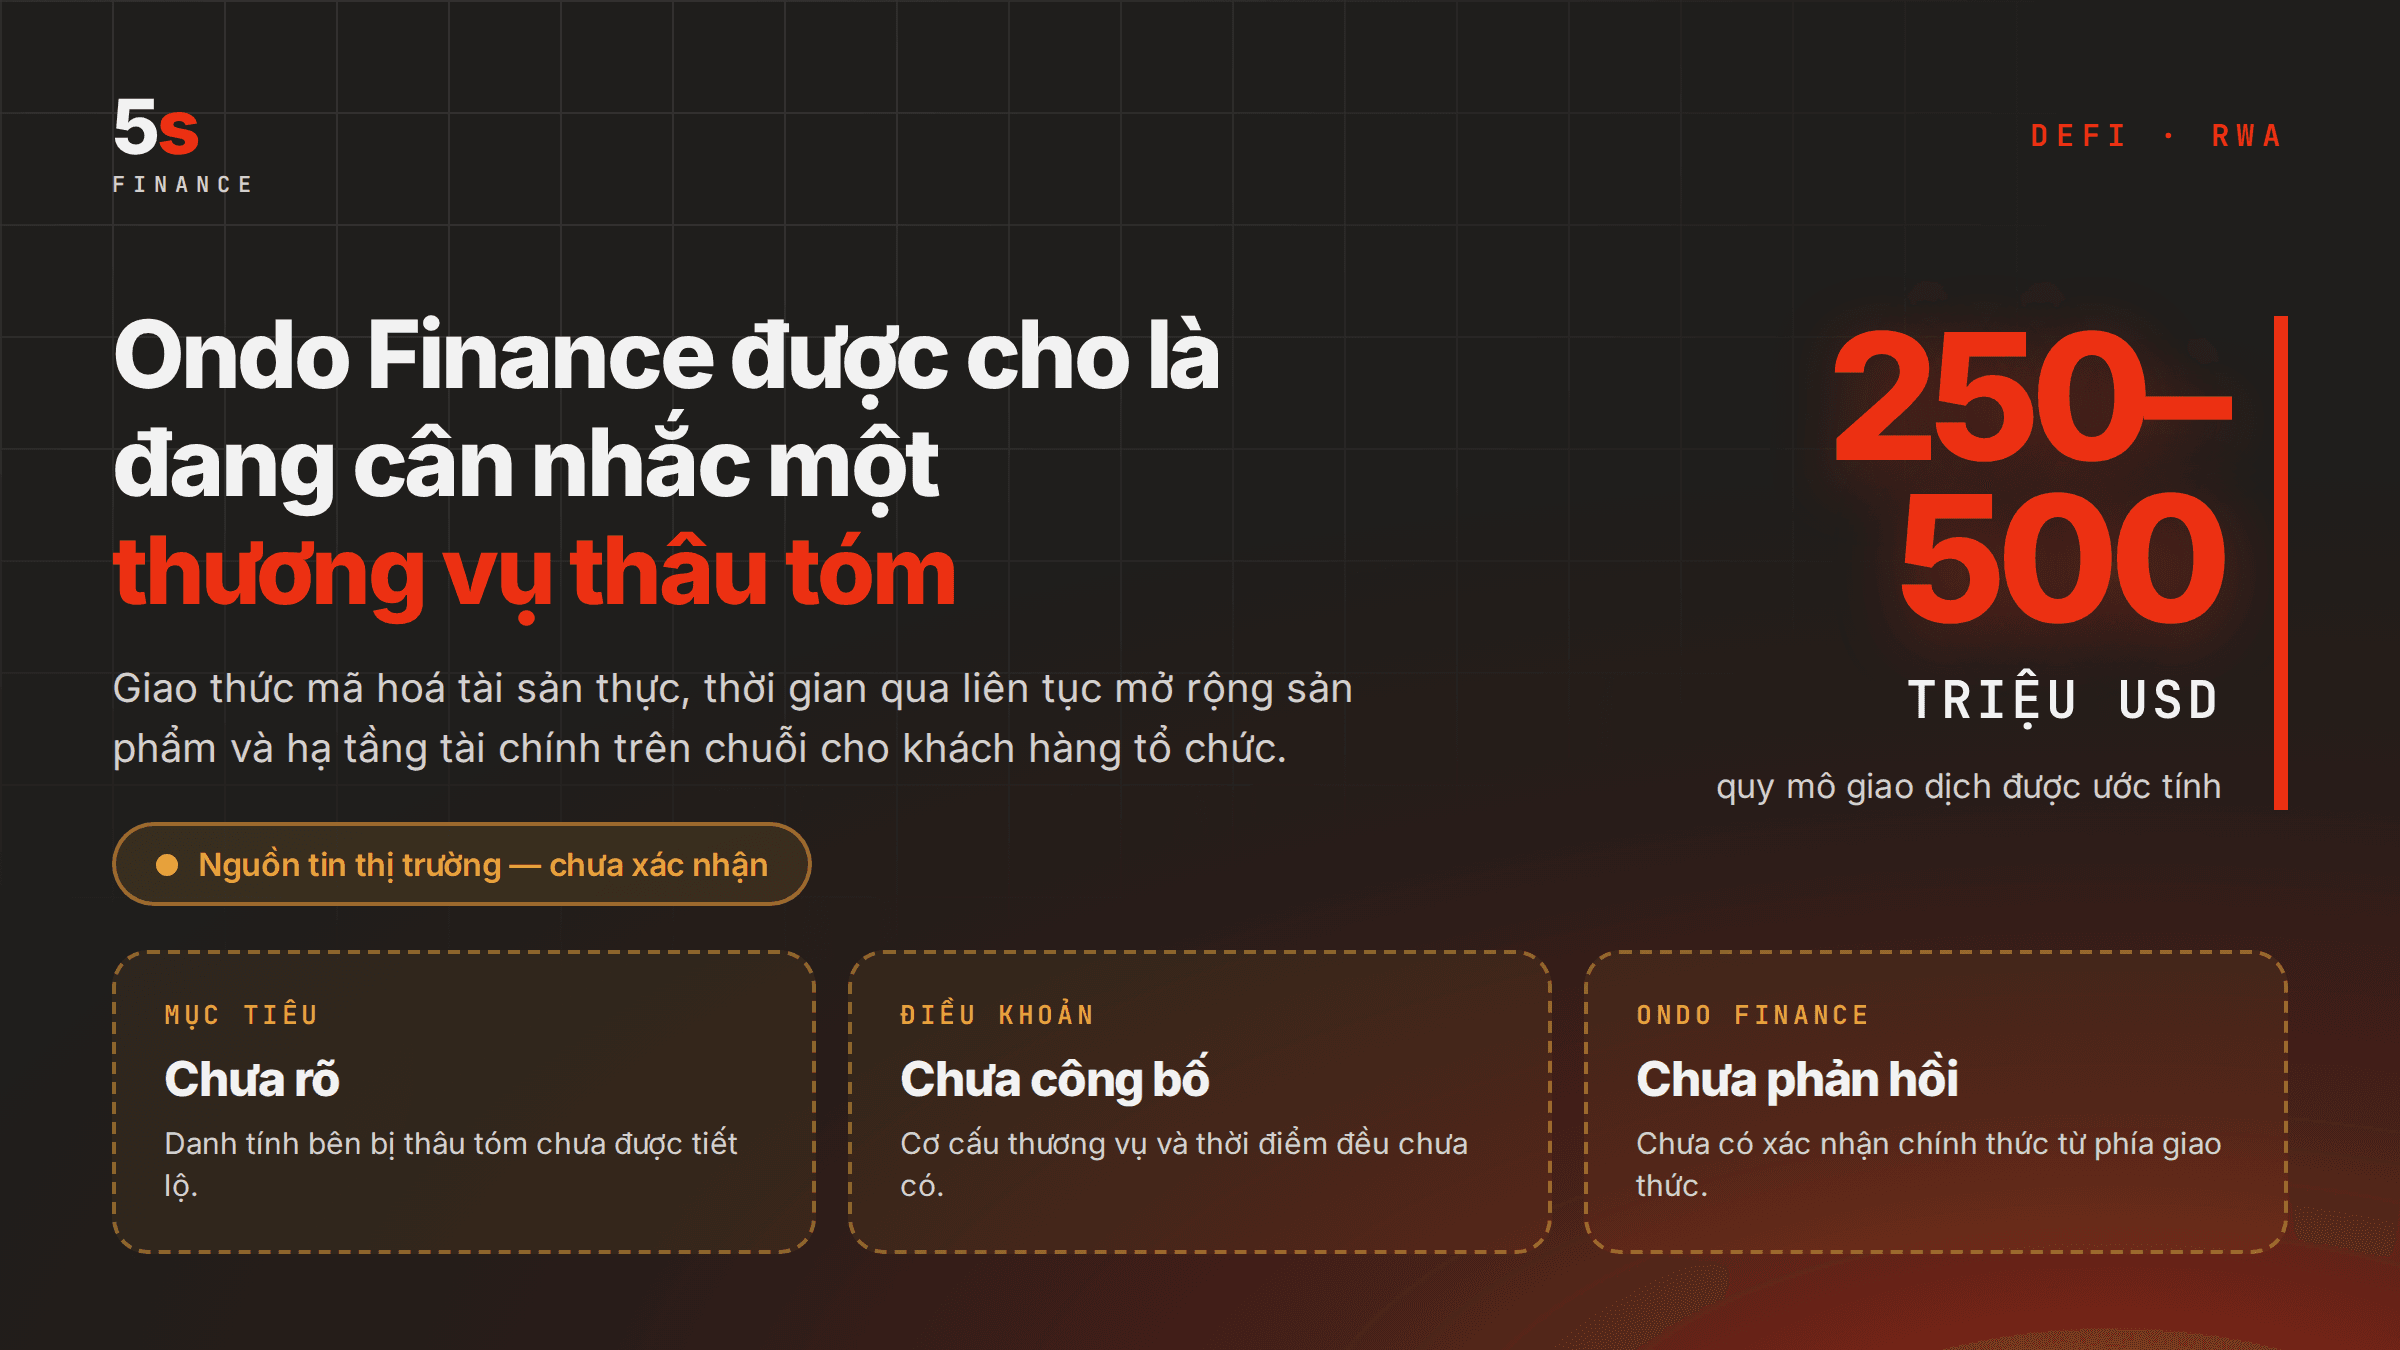
Ondo Finance cân nhắc thương vụ thâu tóm trị giá 250 đến 500 triệu USD
Giao thức tài sản mã hóa Ondo Finance đang đánh giá một thỏa thuận thâu tóm tiềm năng với quy mô ước tính từ 250 triệu đến 500 triệu USD.